Ryzyko nie wiąże się z klientem. Ryzyko wiąże się z procesem.
Istnieje pewien rodzaj zgodności z przepisami AML, który na papierze wygląda poprawnie, ale w praktyce całkowicie zawodzi. Obejmuje on udokumentowane zasady, wyznaczonego specjalistę ds. zgodności, procedury weryfikacji klientów oraz proces składania zgłoszeń SAR. Spełnia on formalne wymogi zgodności, jednocześnie systematycznie podważając jej istotę. A mechanizm, przez który zawodzi, jest jednym z najbardziej powszechnych i najmniej dostrzeganych problemów w zakresie przeciwdziałania praniu pieniędzy na rynku nieruchomości: cicha, powtarzająca się i racjonalna z komercyjnego punktu widzenia decyzja o różnym stosowaniu zasad w zależności od wielkości transakcji.
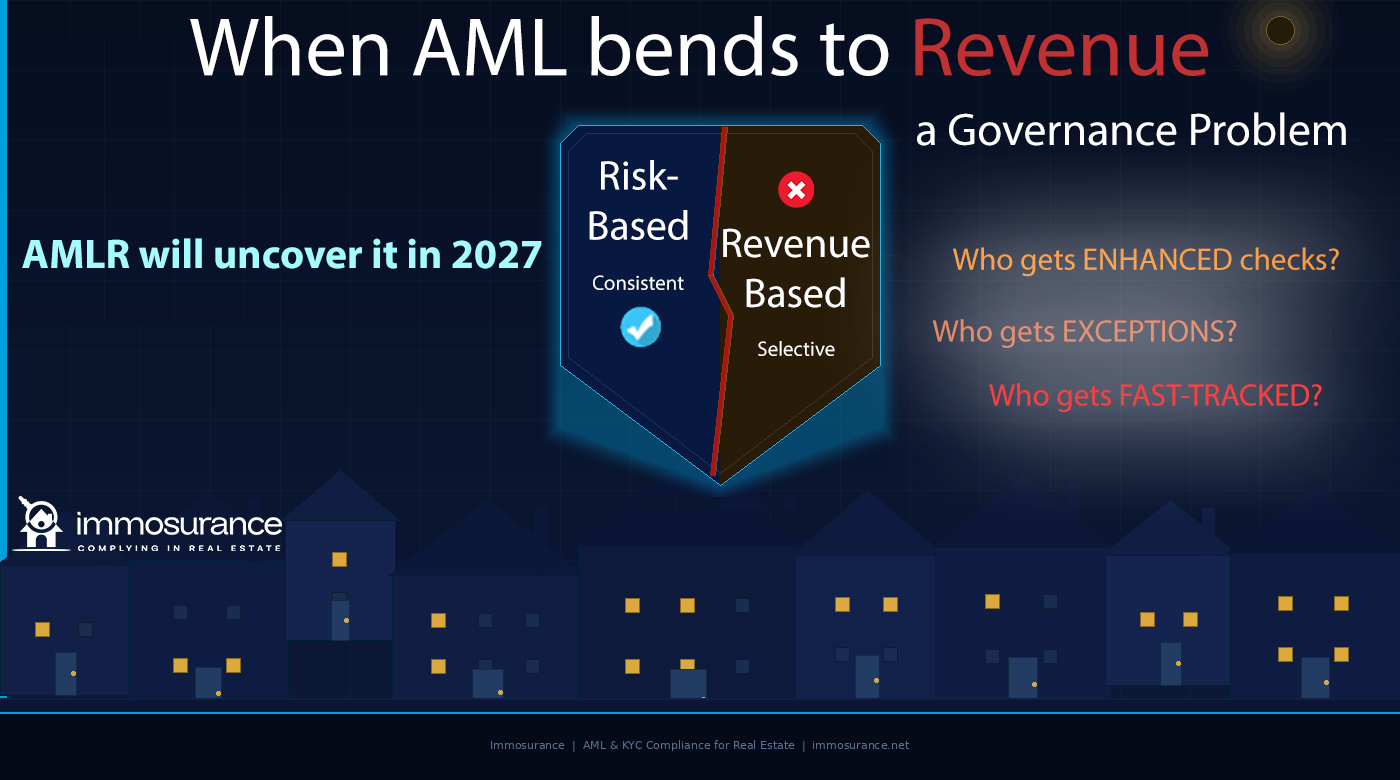
Artykuł, z którego wywodzi się niniejszy tekst, zawiera trafną i niewygodną obserwację: gdy pojawia się presja na przychody, przepisy AML stają się elastyczne. Decyzja o tym, którzy klienci zostaną poddani wzmożonej weryfikacji, którzy otrzymają wyjątki, a którzy zostaną potraktowani w trybie przyspieszonym, nie jest podejmowana na podstawie ryzyka — jest podejmowana na podstawie zysku. Nie jest to podejście oparte na ryzyku. Jest to podejście oparte na przychodach, ubrane w język zgodności z przepisami. Organy regulacyjne, nadzorcze oraz w coraz większym stopniu AMLA – nowy unijny organ ds. przeciwdziałania praniu pieniędzy – doskonale wiedzą, jak to wygląda, i specjalnie to sprawdzają.
Zgodnie z rozporządzeniem (UE) 2024/1624, unijnym rozporządzeniem w sprawie przeciwdziałania praniu pieniędzy, które wejdzie w życie w lipcu 2027 r. we wszystkich 27 państwach członkowskich, standardem nie jest jedynie istnienie obowiązków w zakresie przeciwdziałania praniu pieniędzy. Chodzi o to, by były one stosowane w sposób spójny. Wymóg spójności nie jest przypadkowy – stanowi on operacyjne serce podejścia opartego na ryzyku. Program zgodności, który jest rygorystyczny tylko w wybranych obszarach, nie jest programem opartym na ryzyku. Jest to niepowodzenie w zakresie zarządzania. A od lipca 2027 r. to niepowodzenie będzie bezpośrednio wykrywalne, bezpośrednio przypisalne i bezpośrednio egzekwowalne.
W niniejszym artykule przeanalizowano, w jaki sposób presja komercyjna negatywnie wpływa na zgodność z przepisami AML w branży nieruchomości, dlaczego rozporządzenie AMLR sprawia, że brak spójności jest szczególnie niebezpieczny, jakie są rzeczywiste pytania diagnostyczne dla każdej firmy, która chce wiedzieć, czy jej system AML jest rzeczywiście oparty na ryzyku, czy też potajemnie oparty na przychodach, oraz w jaki sposób Immosurance — jedyna w Europie platforma do zapewniania zgodności z przepisami AML stworzona specjalnie dla branży nieruchomości — dostarcza strukturalne rozwiązanie problemu, którego same dokumenty polityki nie są w stanie rozwiązać.
Dwa oblicza presji komercyjnej w zakresie przeciwdziałania praniu pieniędzy w branży nieruchomości
Presja komercyjna zakłóca przestrzeganie przepisów AML w branży nieruchomości poprzez dwa odrębne mechanizmy, a oba są powszechniejsze i mają poważniejsze konsekwencje, niż przyznaje większość przedsiębiorstw.
„Polityka mówi »nie«”, podczas gdy prawdziwym powodem jest dyskomfort komercyjny
Pierwszym mechanizmem jest wykorzystywanie sformułowań dotyczących zgodności z przepisami do uzasadnienia decyzji handlowej. Klient, którego transakcja wiąże się z rzeczywistym ryzykiem w zakresie przeciwdziałania praniu pieniędzy, zostaje odrzucony lub poddany wzmożonej kontroli — jednak podawanym powodem jest „nasza polityka wymaga od nas...”, a nie „ta transakcja wiąże się z konkretnymi czynnikami ryzyka, z którymi nie jesteśmy w stanie sobie poradzić”. Polityka staje się retoryczną tarczą dla decyzji, która w gruncie rzeczy ma podłoże komercyjne.
Może się to wydawać drobną kwestią semantyczną. Tak jednak nie jest. To rozróżnienie ma znaczenie z kilku powodów.
Po pierwsze, oznacza to, że decyzja dotycząca zgodności z przepisami nie jest udokumentowana uzasadnieniem ryzyka, jakiego wymaga prawo dotyczące przeciwdziałania praniu pieniędzy. Przepisy AMLR nakładają obowiązek przeprowadzania udokumentowanych, opartych na dowodach ocen ryzyka. „Polityka mówi, że nie” nie jest oceną ryzyka. Jest to powołanie się na politykę. W przypadku gdy wymagane jest zgłoszenie podejrzanej transakcji (SAR) — ponieważ odrzucona transakcja stanowiła uzasadnione podstawy do podejrzeń — brak udokumentowanego uzasadnienia ryzyka oznacza, że obowiązek zgłoszenia SAR nie został spełniony.
Po drugie, oznacza to, że proces decyzyjny nie jest przejrzysty ani podlegający audytowi w sposób wymagany przez AMLR. Organ regulacyjny badający dokumentację zgodności chce wiedzieć: jakie ryzyko zostało zidentyfikowane, jakie dowody potwierdzały tę identyfikację, jakie dochodzenie zostało przeprowadzone i do jakiego wniosku się doszło. Dokumentacja zawierająca jedynie adnotację „odrzucono zgodnie z polityką” nie dowodzi niczego poza tym, że polityka ta istniała.
Po trzecie — i co ma największe znaczenie dla dynamiki rynkowej na rynku nieruchomości — oznacza to, że sformułowanie „polityka mówi nie” może być stosowane wybiórczo. Ten sam zapis w polityce, który uzasadnia odrzucenie niewielkiej transakcji od nieznanego nabywcy, może — przy nieco innym nacisku — być interpretowany jako zezwalający na podobną transakcję od klienta o wysokiej wartości. Polityka się nie zmieniła. Zmieniły się jednak interesy komercyjne. Wraz z nimi zmienił się również wynik w zakresie zgodności z zasadami.
„Polityka na to pozwala”, gdy prawdziwym problemem jest presja na przychody
Drugi, poważniejszy mechanizm działa odwrotnie: wykorzystanie elastyczności zasad jako pozwolenia na przeprowadzenie transakcji, która powinna zostać odrzucona lub eskalowana, ponieważ jej wartość komercyjna wywiera presję na znalezienie sposobu na jej zrealizowanie.
Każdy system przeciwdziałania praniu pieniędzy zawiera obszary swobody decyzyjnej. Podejście oparte na ryzyku wymaga od specjalistów oceny ryzyka i stosowania proporcjonalnych środków kontroli — co oznacza, że niektóre decyzje wymagają osądu, a nie mechanicznego stosowania zasad. Ta swoboda decyzyjna jest cechą charakterystyczną systemu, a nie jego wadą: umożliwia proporcjonalne reagowanie na rzeczywiście zróżnicowane profile ryzyka.
Jednak swoboda decyzyjna stanowi również słaby punkt w sytuacji, gdy pojawia się presja związana z przychodami. Agent, który decyduje, że transakcja o wysokiej wartości od klienta o złożonej strukturze korporacyjnej „może zostać zrealizowana”, ponieważ „polityka dopuszcza swobodę decyzyjną”, podjął decyzję dotyczącą zgodności z przepisami — jednak czynnikiem decydującym nie była ocena ryzyka. Była nią prowizja. Sformułowania polityki stanowią przykrywkę dla tego, co w istocie jest wynikiem motywowanym przychodami.
Właśnie to ma na myśli autor artykułu źródłowego, pisząc: „gdy prawdziwym problemem jest presja na przychody, przepisy AML stają się elastyczne w zależności od zysku”. Elastyczność ta jest rzeczywista. Ramy polityki rzeczywiście ją przewidują. Jednak stosowanie tej elastyczności ulega wypaczeniu, gdy motywacją jest zysk, a nie ryzyko.
W branży nieruchomości, gdzie wartości transakcji są wysokie, prowizje znaczne, a relacje z klientami mają charakter osobisty i długotrwały, to wypaczenie jest strukturalnie przewidywalne. Nie wymaga to nieuczciwości ani świadomej złej wiary. Wymaga jedynie naturalnej ludzkiej skłonności do szukania uzasadnienia dla działań, do których i tak już skłania nas motywacja komercyjna.
Trzy pytania, które ujawniają, czy Twoje działania w zakresie przeciwdziałania praniu pieniędzy opierają się na ryzyku, czy na przychodach
W artykule źródłowym wskazano trzy pytania diagnostyczne, z których korzystają organy nadzorcze – i które każdy specjalista ds. zgodności w branży nieruchomości powinien zadać w odniesieniu do własnej działalności – aby ustalić, czy podejście oparte na ryzyku faktycznie funkcjonuje, czy też zostało po cichu zastąpione podejściem opartym na przychodach.
Kto podlega wzmocnionej weryfikacji?
W programie rzeczywiście opartym na ryzyku wzmocniona należyta staranność (EDD) stosowana jest wobec klientów i transakcji wykazujących podwyższone wskaźniki ryzyka: powiązania z osobami zajmującymi eksponowane stanowiska polityczne (PEP), udział krajów wysokiego ryzyka, złożone struktury własnościowe, relacje bez bezpośredniego kontaktu oraz nietypowe struktury transakcji. O poziomie należytej staranności decyduje profil ryzyka, a nie wartość handlowa transakcji.
W programie opartym na przychodach wzmocniona należyta staranność (EDD) jest zazwyczaj stosowana w przypadku mniejszych transakcji i klientów o mniejszym znaczeniu handlowym – tych, w przypadku których koszty handlowe związane z przestrzeganiem przepisów są niskie – podczas gdy klienci o dużej wartości są traktowani mniej rygorystycznie pod pretekstem, że „dobrze ich znamy”, „są długoletnimi klientami” lub „transakcja wymaga szybkiej realizacji”.
Test diagnostyczny jest prosty: wystarczy przejrzeć dokumentację EDD z ostatnich dwunastu miesięcy. Czy dotyczy ona głównie transakcji o mniejszej wartości? Czy klienci o wysokiej wartości są konsekwentnie klasyfikowani jako obciążeni standardowym ryzykiem? Czy klasyfikacje ryzyka korelują raczej z przychodami niż z czynnikami ryzyka? Jeśli tak, program opiera się na przychodach.
Kto otrzymuje wyjątki?
Każdy program przeciwdziałania praniu pieniędzy (AML) zawiera wyjątki — przypadki, w których nie zastosowano standardowej procedury, została ona skrócona lub zastąpiona alternatywną dokumentacją. Wyjątki są zasadniczo uzasadnione: rzeczywista konieczność handlowa, nieprzewidziane okoliczności lub czynniki specyficzne dla danego klienta mogą uzasadniać odstępstwa od standardowych procedur, pod warunkiem że są one udokumentowane i zatwierdzone.
Jednak wyjątki skupiające się wokół określonych profili klientów ujawniają pewien wzorzec. Jeśli wyjątki są przyznawane nieproporcjonalnie często klientom o wysokiej wartości, klientom, z którymi osoby kierujące mają osobiste relacje, lub w przypadku transakcji, w których presja handlowa na sfinalizowanie transakcji jest największa, wyjątek ten nie jest oceną opartą na ryzyku. Jest to motywowane względami handlowymi odstępstwo od standardu zgodności, którego rzekomo wymaga polityka.
Zgodnie z AMLR wyjątki muszą być udokumentowane, uzasadnione w odniesieniu do konkretnych czynników ryzyka oraz zatwierdzone na odpowiednim szczeblu zarządzania. Nieudokumentowany wyjątek — lub taki, który został udokumentowany jedynie adnotacją „zatwierdzone przez [partnera]” bez uzasadnienia ryzyka — stanowi naruszenie zasad zgodności, niezależnie od logiki biznesowej, która do niego doprowadziła.
Kto korzysta z przyspieszonej ścieżki?
Presja czasu jest jednym z najbardziej niezawodnych czynników, przez które względy komercyjne zakłócają przestrzeganie zasad zgodności. Transakcja, która przebiega szybko, w której nabywca jest zmotywowany, sprzedający naciska na jej sfinalizowanie, a prowizja pośrednika zależy od zawarcia transakcji — wywiera presję na przyspieszenie procesu zapewnienia zgodności w sposób, który obniża jego jakość.
Przyspieszenie procesu CDD oznacza, że coś jest pomijane lub zakładane z góry, zamiast być weryfikowane. Oznacza to, że weryfikacja odbywa się równolegle z postępem transakcji, a nie przed nią, co stanowi naruszenie wymogu kolejności określonego w AMLR. Oznacza to, że ocena ryzyka jest sporządzana w celu uzasadnienia z góry podjętej decyzji, a nie w celu jej uzasadnienia.
Wzorzec określający, które transakcje są realizowane w trybie przyspieszonym oraz to, czy wzorzec ten koreluje z wartością transakcji, ujawnia, czy to proces zgodności z przepisami rzeczywiście wyznacza tempo działalności, czy też to działalność dyktuje tempo zapewniania zgodności. Zgodnie z AMLR odpowiedź jest jednoznaczna: CDD musi zostać zakończona przed nawiązaniem relacji biznesowej. Nie ma wyjątku z powodu pilności handlowej.
Dlaczego rozporządzenie AMLR sprawia, że niespójność jest szczególnie niebezpieczna
Poprzednie unijne ramy prawne dotyczące przeciwdziałania praniu pieniędzy nakładały prawny obowiązek spójności, ale znacznie różniły się pod względem rygoru, z jakim był on egzekwowany. Rozporządzenie AMLR zmienia tę sytuację w sposób, który sprawia, że przeciwdziałanie praniu pieniędzy oparte na przychodach stanowi znacznie poważniejsze ryzyko prawne niż dotychczas.
Bezpośrednie stosowanie eliminuje różnice między krajami. W ramach dyrektywy wymóg spójności był różnie interpretowany i egzekwowany w poszczególnych państwach członkowskich. Niektóre krajowe organy nadzorcze akceptowały stosunkowo niski standard udokumentowanych dowodów w zakresie klasyfikacji ryzyka; inne wymagały szczegółowego uzasadnienia. AMLR ma identyczne zastosowanie w każdym państwie członkowskim, a narzucany przez nią standard spójności jest najwyższy, jaki kiedykolwiek miał bezpośrednie zastosowanie w całej UE.
AMLA bada niespójności na poziomie wzorców. Mandat nadzorczy AMLA — wyraźnie określony w rozporządzeniu (UE) 2024/1620 — obejmuje ocenę nie tylko tego, czy poszczególne decyzje dotyczące zgodności są prawidłowe, ale także tego, czy są one spójnie stosowane w całej działalności. Jest to nadzorcza analiza wzorców: badanie, czy czynniki wyzwalające EDD są stosowane z taką samą rygorystycznością w odniesieniu do klientów o wysokiej wartości, jak i tych o niższej wartości, czy wyjątki są rozłożone losowo, czy też skupiają się wokół relacji o znaczeniu handlowym, oraz czy tempo procesów zgodności zmienia się systematycznie w zależności od wartości transakcji.
Przedsiębiorstwo, które posiada dobrą dokumentację zgodności dla mniejszych transakcji, a luźną dokumentację dla większych, w efekcie stworzyło dowody dokumentalne na istnienie dwupoziomowego systemu zgodności. Dowody te nie pomogą mu podczas kontroli nadzorczej. Staną się one głównym dowodem.
Niedociągnięcia w zakresie ładu korporacyjnego mają charakter osobisty. Zgodnie z szóstą dyrektywą w sprawie przeciwdziałania praniu pieniędzy (AMLD) oraz ramami AMLR wyraźnie określono odpowiedzialność kierownictwa wyższego szczebla za zgodność z przepisami dotyczącymi przeciwdziałania praniu pieniędzy. W przypadku gdy program zgodności zawodzi nie z powodu niewiedzy, ale z powodu systematycznego dostosowywania się do presji komercyjnej – gdy kierownictwo w praktyce zdecydowało, że duże transakcje są traktowane inaczej – osoby, które podjęły te decyzje, ponoszą osobistą odpowiedzialność. Nie jest to jedynie odpowiedzialność korporacyjna. Jest to odpowiedzialność osobista, potencjalnie obejmująca odpowiedzialność karną za najpoważniejsze uchybienia.
Rynek wynajmu znalazł się w nowej sytuacji. Rozszerzenie przez AMLR statusu podmiotu zobowiązanego na agencje wynajmu przy progu 10 000 euro miesięcznie wprowadza kategorię specjalistów, którzy wcześniej nie działali w ramach formalnych ram przeciwdziałania praniu pieniędzy. Dynamika presji komercyjnej na rynku wynajmu – gdzie konkurencja o zlecenia od właścicieli nieruchomości o wysokiej wartości jest intensywna, gdzie relacje osobiste napędzają biznes, a pokusa znalezienia sposobów na obejście przepisów w przypadku klientów ważnych z handlowego punktu widzenia jest strukturalnie podobna do tej na rynku sprzedaży – to właśnie ta dynamika, która stwarza ryzyko związane z przeciwdziałaniem praniu pieniędzy oparte na przychodach. Uruchomienie programu zgodności, który już od początku jest zniekształcony przez presję komercyjną, jest gorsze niż brak jakiegokolwiek programu: tworzy to udokumentowaną historię wybiórczego stosowania przepisów.
Problem zarządzania: dlaczego sama polityka nie wystarczy, by go rozwiązać
W artykule źródłowym znajduje się stwierdzenie, które zasługuje na szczególną uwagę: jeśli decyzje dotyczące przeciwdziałania praniu pieniędzy zmieniają się pod wpływem presji, mamy do czynienia z problemem zarządzania. Nie jest to problem związany z polityką. Nie jest to problem związany ze szkoleniami. Jest to problem zarządzania.
To rozróżnienie jest ważne, ponieważ determinuje rozwiązanie. Problem z polityką rozwiązuje się poprzez ulepszenie polityki. Problem ze szkoleniami rozwiązuje się poprzez ulepszenie szkoleń. Problem z zarządzaniem — problem ze strukturą podejmowania decyzji, odpowiedzialnością oraz mechanizmami, poprzez które presja przekłada się na wyniki — rozwiązuje się jedynie poprzez zmianę warunków strukturalnych, które powodują ten problem.
W branży nieruchomości problem związany z zarządzaniem, spowodowany presją handlową, ma trzy wymiary:
Podejmowanie decyzji na niewłaściwym szczeblu. Gdy decyzje dotyczące zgodności z przepisami są podejmowane przez agenta obsługującego transakcję, osoba podejmująca decyzję ma zarówno największy interes komercyjny w wyniku transakcji, jak i najmniejszą wiedzę specjalistyczną w zakresie zgodności z przepisami. Wymóg AMLR dotyczący wyznaczenia specjalisty ds. zgodności istnieje właśnie po to, aby rozwiązać ten problem: istotne decyzje dotyczące zgodności muszą być przekazywane do specjalisty ds. zgodności, który ma wyznaczoną odpowiedzialność za podjęcie decyzji i który jest strukturalnie oddzielony od wyniku komercyjnego. Przedsiębiorstwo, w którym agenci samodzielnie podejmują decyzje dotyczące zgodności z przepisami — niezależnie od tego, jak dobrze są przeszkoleni — nie posiada struktury zarządzania wymaganej przez AMLR.
Brak udokumentowanego uzasadnienia ryzyka. Problemy związane z zarządzaniem stają się widoczne, gdy decyzji nie da się uzasadnić udokumentowanym rozważaniem ryzyka. Przedsiębiorstwo, które przetwarza transakcje poprzez gromadzenie dokumentów i dokonywanie nieformalnych ocen, nie dostarcza dowodów na podejmowanie decyzji opartych na ryzyku, ponieważ proces decyzyjny ma charakter całkowicie wewnętrzny. Organ nadzorczy badający taką firmę nie jest w stanie stwierdzić, czy jej decyzje były oparte na ryzyku, czy na przychodach, ponieważ nie ma dokumentacji potwierdzającej żadnego z tych aspektów. Obowiązek dokumentacji nie jest jedynie wymogiem prowadzenia ewidencji — jest to mechanizm, dzięki któremu ustanawia się i weryfikuje odpowiedzialność w zakresie zarządzania.
Brak strukturalnej kontroli nad przyznawaniem wyjątków. W przedsiębiorstwach, w których wyjątki wymagają jedynie nieformalnej zgody kierownictwa wyższego szczebla, siła strukturalnej kontroli nad przyznawaniem wyjątków jest tak duża, jak gotowość osoby z kierownictwa wyższego szczebla do konsekwentnego jej stosowania pod presją handlową – czyli, innymi słowy, niezbyt duża. Wymogi AMLR dotyczące zarządzania stwarzają oczekiwanie formalnych, udokumentowanych procesów przyznawania wyjątków z określonymi uprawnieniami do zatwierdzania i udokumentowanym uzasadnieniem. Wyjątek, który istnieje wyłącznie w łańcuchu wiadomości e-mail między zleceniodawcą a zleceniobiorcą, nie jest wyjątkiem podlegającym regulacjom. Jest to uznaniowe odstępstwo bez rozliczalności.
Jak wygląda prawdziwie oparte na ryzyku podejście do przeciwdziałania praniu pieniędzy w branży nieruchomości
Alternatywą dla podejścia do przeciwdziałania praniu pieniędzy opartego na przychodach nie jest jedynie podejście zgodne z polityką. Jest to strukturalnie egzekwowana polityka przeciwdziałania praniu pieniędzy oparta na ryzyku — gdzie klasyfikacja ryzyka jest wynikiem udokumentowanego procesu, poziom należytej staranności jest określany na podstawie tej klasyfikacji, kolejność działań jest egzekwowana przed przeprowadzeniem transakcji, wyjątki wymagają udokumentowanego uzasadnienia opartego na ryzyku, a specjalista ds. zgodności podejmuje istotne decyzje dotyczące eskalacji bez ingerencji komercyjnej.
Praktyczne cechy charakterystyczne programu opartego na prawdziwej analizie ryzyka w branży nieruchomości to:
EDD stosuje się częściej w przypadku dużych transakcji o wysokiej wartości niż w przypadku małych — ponieważ duże transakcje o wysokiej wartości realizowane przez zamożnych nabywców, nabywców międzynarodowych i nabywców korporacyjnych wiążą się z większą liczbą czynników ryzyka, a nie mniejszą. Program zgodności, w którym EDD jest odwrotnie proporcjonalne do wartości transakcji, ma odwróconą zależność.
Wyjątki wymagają udokumentowanego uzasadnienia opartego na ryzyku — a nie tylko zatwierdzenia. Dokument ten pokazuje, dlaczego zmieniono standardowy proces, jakie konkretne czynniki ryzyka zostały ocenione oraz dlaczego zmodyfikowany proces uznano za odpowiedni w danych okolicznościach.
Istotne wyjątki weryfikuje i zatwierdza specjalista ds. zgodności — a nie kierownik handlowy, który ma interes finansowy w przeprowadzeniu transakcji.
Harmonogram działań w zakresie zgodności jest ustalany na podstawie oceny ryzyka — a nie pilności handlowej transakcji. Przyspieszenie procesu polega na usprawnieniu procedury zgodności dzięki lepszym narzędziom, a nie na skracaniu lub pomijaniu etapów.
Klasyfikacje ryzyka są weryfikowane i poddawane krytycznej analizie – przez specjalistę ds. zgodności, na podstawie próby, w celu sprawdzenia, czy odzwierciedlają one rzeczywistą analizę ryzyka, a nie uzasadnienie handlowe.
Nowi klienci podlegają tej samej procedurze co klienci o ugruntowanej pozycji — fakt, że specjalista „zna” klienta, nie zastępuje udokumentowanej weryfikacji. Osobista znajomość nie stanowi weryfikowalnego dowodu. Standard AMLR wymaga niezależnej weryfikacji niezależnie od osobistych relacji.
W jaki sposób Immosurance eliminuje uwarunkowania strukturalne sprzyjające podejściu do przeciwdziałania praniu pieniędzy opartemu na przychodach
Problemu zarządzania wynikającego z presji komercyjnej nie da się rozwiązać wyłącznie za pomocą polityki, ponieważ polityka nie zmienia warunków strukturalnych, które powodują tę presję. Można go rozwiązać jedynie poprzez infrastrukturę, która sprawia, że konsekwentne przestrzeganie przepisów staje się najłatwiejszą drogą — gdzie wymagane kroki są egzekwowane przez system, gdzie wyjątki wymagają udokumentowanego uzasadnienia widocznego dla specjalisty ds. zgodności, a klasyfikacja ryzyka wynika z obiektywnego procesu, a nie z osądu komercyjnego.
Właśnie do tego służy Immosurance.
Strukturalne egzekwowanie podejścia opartego na ryzyku. Proces wdrażania w Immosurance strukturalnie egzekwuje wymóg sekwencyjności określony w AMLR: przed kontynuowaniem procedury należy zakończyć proces CDD. Nie ma opcji przyspieszonej, która omijałaby wymagane etapy. Klasyfikacja ryzyka jest generowana przez moduł ryzyka nieruchomościowego na podstawie zweryfikowanych danych — nie jest wprowadzana ręcznie przez agenta obsługującego transakcję. Transakcja o wysokiej wartości i złożonej strukturze korporacyjnej podlega tej samej metodologii oceny ryzyka, co prosta transakcja krajowa. Agent nie może przeklasyfikować klienta do kategorii ryzyka standardowego tylko dlatego, że transakcja ma znaczenie komercyjne.
Nadzór specjalisty ds. zgodności jest zapewniony już na etapie projektowania. Architektura platformy oparta na rolach kieruje istotne decyzje dotyczące zgodności — eskalacje w ramach EDD, zatwierdzanie wyjątków, decyzje dotyczące rozpatrywania zgłoszeń podejrzanych działań (SAR) — do osoby pełniącej rolę specjalisty ds. zgodności, a nie do agenta. Specjalista ds. zgodności widzi każdą eskalację, każdy wniosek o wyjątek i każdą decyzję dotyczącą zgłoszenia podejrzanego ruchu (SAR). Rozdzielenie funkcji handlowych, wymaganego przez strukturę zarządzania AMLR, jest wbudowane w system i nie zależy od samodyscypliny osób znajdujących się pod presją handlową.
Udokumentowane, podlegające audytowi ścieżki decyzyjne. Każda decyzja dotycząca zgodności — uzasadnienie klasyfikacji ryzyka, ocena czynników wyzwalających EDD, zatwierdzenie wyjątku wraz z udokumentowanym uzasadnieniem, wynik rozpatrzenia zgłoszenia podejrzanego działania (SAR) — jest rejestrowana w dokumentacji klienta wraz z datą i godziną oraz tożsamością osoby podejmującej decyzję. Organ regulacyjny lub nadzorca AMLA badający tę dokumentację widzi nie tylko samą podjętą decyzję, ale także kompletną bazę dowodową, na której została ona oparta. Wzorzec podejmowanych decyzji – którzy klienci zostali poddani EDD, którzy otrzymali wyjątki, a których sprawy zostały rozpatrzone w trybie przyspieszonym – jest widoczny w ujęciu zbiorczym w całej historii dokumentacji. Jeśli wzorzec ten jest zgodny z autentycznym podejściem opartym na ryzyku, dokumentacja to potwierdza. Jeśli jest zgodny z podejściem opartym na przychodach, dokumentacja to ujawnia.
Zarządzanie odstępstwami zapewniające rozliczalność. W przypadku konieczności modyfikacji standardowego procesu przepływ pracy dotyczący odstępstw w Immosurance wymaga udokumentowanego uzasadnienia ryzyka, eskalacji do specjalisty ds. zgodności oraz zarejestrowanej decyzji o zatwierdzeniu. Nieudokumentowany wyjątek – nieformalne podejście typu „dokumentację uporządkujemy później”, które charakteryzuje zgodność z przepisami pod presją komercyjną – nie może wystąpić w ramach architektury platformy, ponieważ dokumentacja pozostaje niekompletna do momentu dostarczenia wymaganych dokumentów.
Weryfikacja spójności. Pulpit menedżera ds. zgodności zapewnia zbiorczy przegląd klasyfikacji ryzyka, wniosków o rozszerzoną weryfikację danych (EDD) oraz przyznanych wyjątków w całym portfelu klientów firmy. Jest to narzędzie, które pozwala odpowiedzieć na trzy pytania diagnostyczne — kto podlega wzmocnionym kontrolom, kto otrzymuje wyjątki, a kto jest traktowany w trybie przyspieszonym — w oparciu o dane, a nie wrażenia. Jeśli wzorzec jest spójny, pulpit nawigacyjny to potwierdza. Jeśli nie jest, pulpit nawigacyjny uwidacznia tę niespójność specjalistowi ds. zgodności — zanim zrobi to organ regulacyjny.
Komercjalne argumenty za spójnym podejściem do przeciwdziałania praniu pieniędzy
Artykuł źródłowy prawidłowo określa problem: presja na przychody prowadzi do elastycznego podejścia do przeciwdziałania praniu pieniędzy, a elastyczne podejście do przeciwdziałania praniu pieniędzy stanowi problem w zakresie ładu korporacyjnego. Warto jednak dodać wymiar, którego samo ujęcie z punktu widzenia zgodności z przepisami nie oddaje w pełni: spójne przeciwdziałanie praniu pieniędzy stanowi również korzyść biznesową.
Specjaliści z branży nieruchomości działający w segmentach rynku międzynarodowego, instytucjonalnego i wysokowartościowego — czyli właśnie w tych segmentach, w których presja biznesowa na dostosowywanie się do potrzeb klientów jest najsilniejsza — to również segmenty, w których klienci coraz dokładniej analizują standardy zgodności z przepisami specjalistów, z którymi współpracują. Inwestor instytucjonalny, family office, fundusz inwestujący w nieruchomości (REIT) nabywający aktywa na wielu rynkach UE: są to klienci, którzy nie mogą sobie pozwolić na współpracę z profesjonalistą, którego program zgodności z przepisami jest wybiórczy. Agent, który może wykazać się ustrukturyzowanym, udokumentowanym i konsekwentnie stosowanym programem zgodności z przepisami – wspieranym przez technologię na poziomie instytucjonalnym – zdobywa zlecenia, do których agent stosujący nieformalne, oparte na własnej ocenie procesy nie ma dostępu.
Spójne działania w zakresie przeciwdziałania praniu pieniędzy stanowią również zabezpieczenie reputacji. Specjalista, który rygorystycznie stosuje procedurę EDD w przypadku dużej transakcji pochodzącej ze złożonej struktury korporacyjnej, dokładnie dokumentuje przeprowadzone badanie i odmawia kontynuowania działań, gdy nie można zarządzać ryzykiem, dysponuje kompletną dokumentacją zgodności, którą może przedstawić w przypadku wszelkich późniejszych dochodzeń regulacyjnych lub prawnych. Specjalista, który przyspieszył tę samą transakcję, ponieważ była ona atrakcyjna z handlowego punktu widzenia, ma coś zupełnie przeciwnego: historię, która wskazuje na uchybienie w zakresie zgodności z przepisami właśnie w momencie, gdy transakcja ta później przyciąga uwagę.
Wniosek: Ryzyko nie leży po stronie klienta. Ryzyko leży po stronie procesu.
Artykuł źródłowy kończy się stwierdzeniem, które powinno być zasadą działania każdego specjalisty ds. zgodności w sektorze nieruchomości w Europie: jeśli twoje decyzje dotyczące przeciwdziałania praniu pieniędzy zmieniają się pod wpływem presji, masz problem z zarządzaniem.
Termin wejścia w życie AMLR w lipcu 2027 r. sprawia, że ten problem z zarządzaniem ma konsekwencje prawne. Mandat nadzorczy AMLA sprawia, że można go wykryć. A przepisy dotyczące odpowiedzialności osobistej zawarte w szóstej dyrektywie AMLD sprawiają, że staje się to sprawą osobistą.
Rozwiązaniem nie jest zaostrzenie sformułowań w politykach. Polityki są tak skuteczne, jak struktury zarządzania, które je egzekwują. Rozwiązanie ma charakter strukturalny: procesy zgodności, które zapewniają spójne podejście oparte na ryzyku niezależnie od presji handlowej; uprawnienia decyzyjne oddzielone od interesów handlowych; standardy dokumentacji, które rejestrują nie tylko to, co zostało postanowione, ale także dlaczego; oraz mechanizmy nadzoru, które sprawiają, że spójność jest mierzalna i widoczna.
Immosurance zapewnia taką strukturę. Nie zmienia ona presji komercyjnych, z jakimi borykają się specjaliści z branży nieruchomości — są one nieodłącznie związane z tym sektorem i nie znikną. Eliminuje natomiast swobodę decyzyjną, przez którą presja ta zakłóca zgodność z przepisami, i zastępuje ją systemem, w którym podejście oparte na ryzyku jest egzekwowane przez architekturę, a nie siłę woli.
Każda firma z branży nieruchomości w Europie będzie musiała sprostać standardowi AMLR od lipca 2027 roku. Te, które zmierzą się z nim, dysponując strukturą zarządzania zapewniającą prawdziwie spójną zgodność z przepisami, będą gotowe. Te, które pojawią się z systemem przeciwdziałania praniu pieniędzy opartym na przychodach, zamaskowanym pod pozorem zgodności z przepisami, staną w obliczu dokładnie takiej kontroli na poziomie wzorców, jaką przewiduje dyrektywa AMLA. Przygotowania wymagają czasu, zasobów i zaangażowania: czas zacząć już teraz.
Wciąż można wybrać, do której kategorii się zaliczyć. Immosurance to sposób, by to osiągnąć.