Zgodność z przepisami dotyczącymi przeciwdziałania praniu pieniędzy
Zrozumienie wyzwań związanych z przeciwdziałaniem praniu pieniędzy
Głównymi wyzwaniami, przed którymi stoją firmy z branży nieruchomości, są nie tyle brak chęci „postępowania właściwie”, co złożoność obecnej dyrektywy oraz nadchodzące radykalne zmiany wynikające z już zatwierdzonego rozporządzenia.
Spójrzmy na to z szerszej perspektywy i określmy zarówno wyzwania, jak i możliwości.
Najważniejsze wyzwania związane z przeciwdziałaniem praniu pieniędzy
Tłumaczenie
Od momentu wprowadzenia dyrektywa w sprawie przeciwdziałania praniu pieniędzy przeszła kilka zmian, z których ostatnią była szósta dyrektywa, która weszła w życie w 2024 roku.
Ponieważ jest to dyrektywa, poszczególne państwa członkowskie UE interpretowały to i tak już skomplikowane prawo na swój sposób, często jeszcze bardziej je komplikując. Spowodowało to ogólnie bardzo niski poziom zgodności z przepisami w całej Europie.
Świadomość
Prawdopodobnie największym wyzwaniem w dzisiejszych czasach jest brak świadomości ze strony znacznej części podmiotów działających na rynku nieruchomości.
W zależności od kraju znaczna część specjalistów z branży nieruchomości zbyt często nie postępuje zgodnie z obowiązującymi wymogami wynikającymi z dyrektywy, a czasami nawet uważa, że nie leży to w zakresie ich obowiązków.
Ewolucja w kierunku AMLR
AMLA, czyli Urząd ds. Przeciwdziałania Praniu Pieniędzy, utworzony przez UE w celu przeprowadzenia procesu przejścia z dyrektywy na rozporządzenie, określił wspólne unijne zasady zawarte w rozporządzeniu. Zatwierdzone rozporządzenie AMLR wejdzie w życie 10 lipca 2027 r. w równym stopniu dla wszystkich państw członkowskich UE, wprowadzając ponad 100 artykułów – w porównaniu z obecnymi około 50 – co znacznie zwiększy stopień złożoności dla wszystkich zainteresowanych stron.
Audyty
AMLA jest również organem odpowiedzialnym za dopilnowanie, by jednostki analityki finansowej (FIU) z poszczególnych państw członkowskich UE zapewniły rygorystyczne wdrażanie i weryfikację przepisów AMLR.
Ponieważ narzędzia udostępnione AMLA mają taki charakter, że żadna jednostka FIU nie zignoruje swoich obowiązków, przekłada się to na bezprecedensowy wzrost liczby kontroli przedsiębiorstw z branży nieruchomości.
Zadawanie właściwego pytania
„Czy jesteś gotowy na AMLR”?
Czy to właściwe pytanie? Zanim odpowiemy na to pytanie, należy zrozumieć leżące u jego podstaw kwestie, zamiast wyciągać pochopne wnioski.
Z pewnością, biorąc pod uwagę poważne konsekwencje nieprzestrzegania przepisów, problem nie polega na tym, czy firma dokłada wystarczających starań, by działać jak najlepiej – więc oczywiście nie jest to pytanie, które należy zadać w pierwszej kolejności.
Aby znaleźć właściwe pytanie, musimy zagłębić się w temat i najpierw przeanalizować typowe wyzwania związane z oceną ryzyka w zakresie przeciwdziałania praniu pieniędzy.
Typowe wyzwania związane z AML
- Zmieniające się otoczenie regulacyjne i ryzyko
- Złożoność wymogów dotyczących zgodności w zakresie AML
- Niespójne dane => nieodpowiednie praktyki zarządzania
- Ograniczenia zasobów lub brak umiejętności
- Problemy związane z komunikacją wewnętrzną
- Brak współpracy z organami regulacyjnymi
- Słabe środki kontroli wewnętrznej i audytu
- Brak terminowego zgłoszenia STR/SAR
Co NIE stanowi problemu
Zakładając, że znasz już swoje obecne obowiązki, ciągłe złożone zmiany i uzupełnienia wymagają od Twojej firmy większego nakładu pracy, a wprowadzenie nowych procesów do wewnętrznej oceny ryzyka, wyceny i dokumentacji musi znaleźć odzwierciedlenie w ciągłym szkoleniu pracowników, a także w każdej pojedynczej transakcji.
W tym celu mogą Państwo dysponować pewnymi narzędziami – zautomatyzowanymi lub ręcznymi – zazwyczaj zdecentralizowanymi i obsługiwanymi przez różne osoby.
Prawdziwy problem polega na tym, że:
ARCHITEKTURA
(a AMLR to ujawni)
Dlaczego problemem jest architektura?
Systemy zapewniania zgodności rozwijają się w sposób organiczny — i właśnie w tym tkwi problem.
-
1
KROK 1: Brak narzędzia
Kontrole ręczne przeprowadza się np. przy użyciu arkuszy programu Excel, a cała dokumentacja związana z przeciwdziałaniem praniu pieniędzy (KYB) oraz dokumenty transakcyjne (KYC) są przechowywane w sposób zdecentralizowany – w chmurze lub na serwerach lokalnych (co stanowi naruszenie przepisów RODO).
-
2
KROK 2: Pierwsze narzędzie
Zaczynasz od podstawowego narzędzia do przeciwdziałania praniu pieniędzy (AML), które ma zaspokoić pewną potrzebę, np. sprawdzanie list sankcyjnych (należy pamiętać, że istnieje ponad 2000 potencjalnych list do sprawdzenia).
-
3
KROK 3: Wzmocnienie procedur KYC
Wstępna kontrola wykazała niedociągnięcia: teraz postaraj się wzmocnić procedury KYC.
-
4
KROK 4: Audyt
W wyniku przeprowadzonego audytu konieczne jest dodanie kolejnych warstw, aby spełnić wymagania określone przez audytora.
-
5
KROK 5: Nowe rozporządzenie
Wchodzi w życie nowe rozporządzenie, które nakłada obowiązek dodawania większej liczby filtrów, warstw i narzędzi.
-
6
KROK 6: Kary i inne narzędzia
Po przeprowadzeniu kontroli nadzorczej zostajesz ukarany grzywną i decydujesz się na wdrożenie dodatkowych narzędzi, a także ewentualnie procesów ręcznych i oprogramowania (ręczne przesyłanie dokumentów, arkusze Excel itp.).
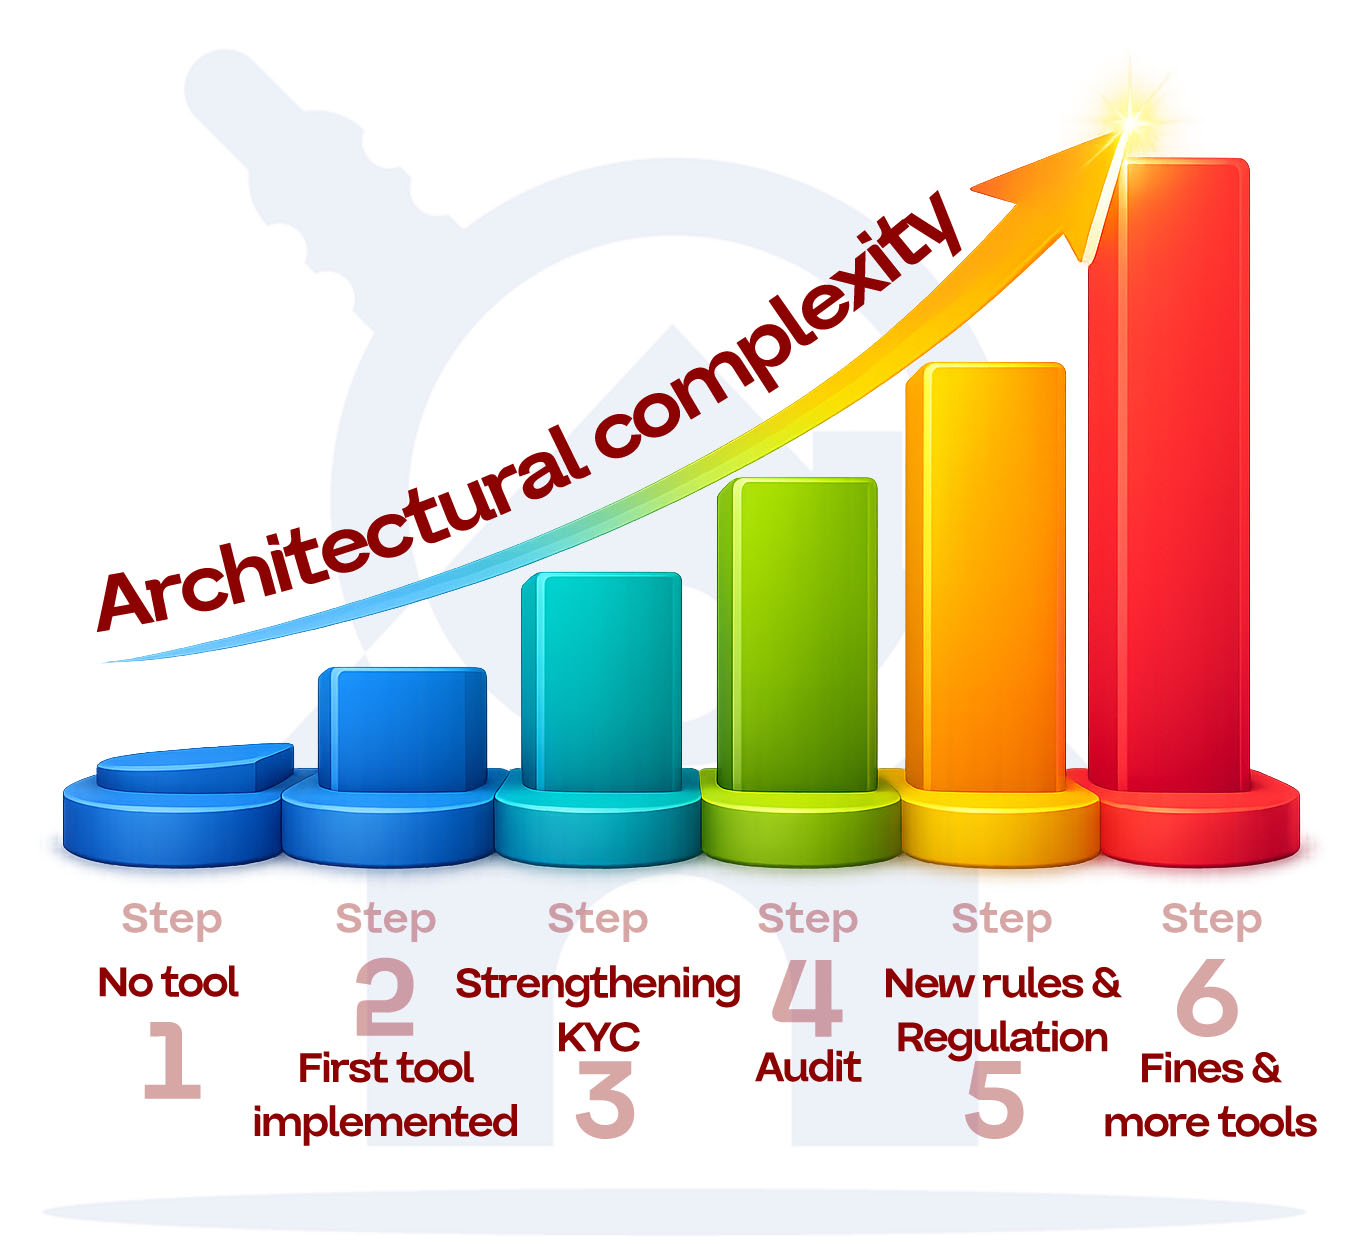 Złożoność architektury rośnie z upływem czasu
W rezultacie narzędzia nie są zintegrowane, co prowadzi do fragmentacji procesów roboczych. Przepisy wymagają kompleksowego, gotowego do audytu obrazu sytuacji, obejmującego nie tylko transakcyjne procedury KYC, ale także wszystkie obowiązki firmy w ramach KYB.
Powrót do pierwotnego pytania
Pytanie nie brzmi: „Czy jesteśmy już gotowi i czy spełniamy wymogi AMLR?”.
, ale raczej: „Czy nasz model i architektura przetrwają jutro?”.
Odpowiedź brzmi: nie. Jest to poważny problem, ale na szczęście można go rozwiązać.
Dlaczego to ma znaczenie
Obecne architektury powstawały w sposób reaktywny — warstwa po warstwie — i nie zostały zaprojektowane tak, by spełniać zharmonizowane, identyfikowalne i zintegrowane wymagania, które AMLR będzie stawiać od 2027 roku.
Celem jest wdrożenie architektury gotowej na nadchodzące zmiany, rosnącą złożoność i częste aktualizacje, co prowadzi do czterech kluczowych punktów:
Automatyzacja
Zmniejszenie ręcznego wprowadzania danych nawet o 70% + interwencja analityka staje się wyjątkiem.
Koordynacja
Zmniejszenie obciążenia pracą, a co za tym idzie – kosztów pracy + scentralizowane zarządzanie wszystkimi obowiązkami (KYB + KYC + ocena ryzyka).
Redukcja
Zmniejszenie liczby fałszywych alarmów i nakładu pracy badawczej pozwala obniżyć obciążenie pracą, a co za tym idzie – koszty pracy.
Identyfikowalność
Natychmiowa gotowość do audytu (odtworzenie pełnego audytu sprawy zajmuje mniej niż 1 godzinę), dzięki czemu audyt staje się rutynowym i kontrolowanym wydarzeniem.