Ukierunkowane sankcje finansowe mają znaczenie w kontekście AMLR
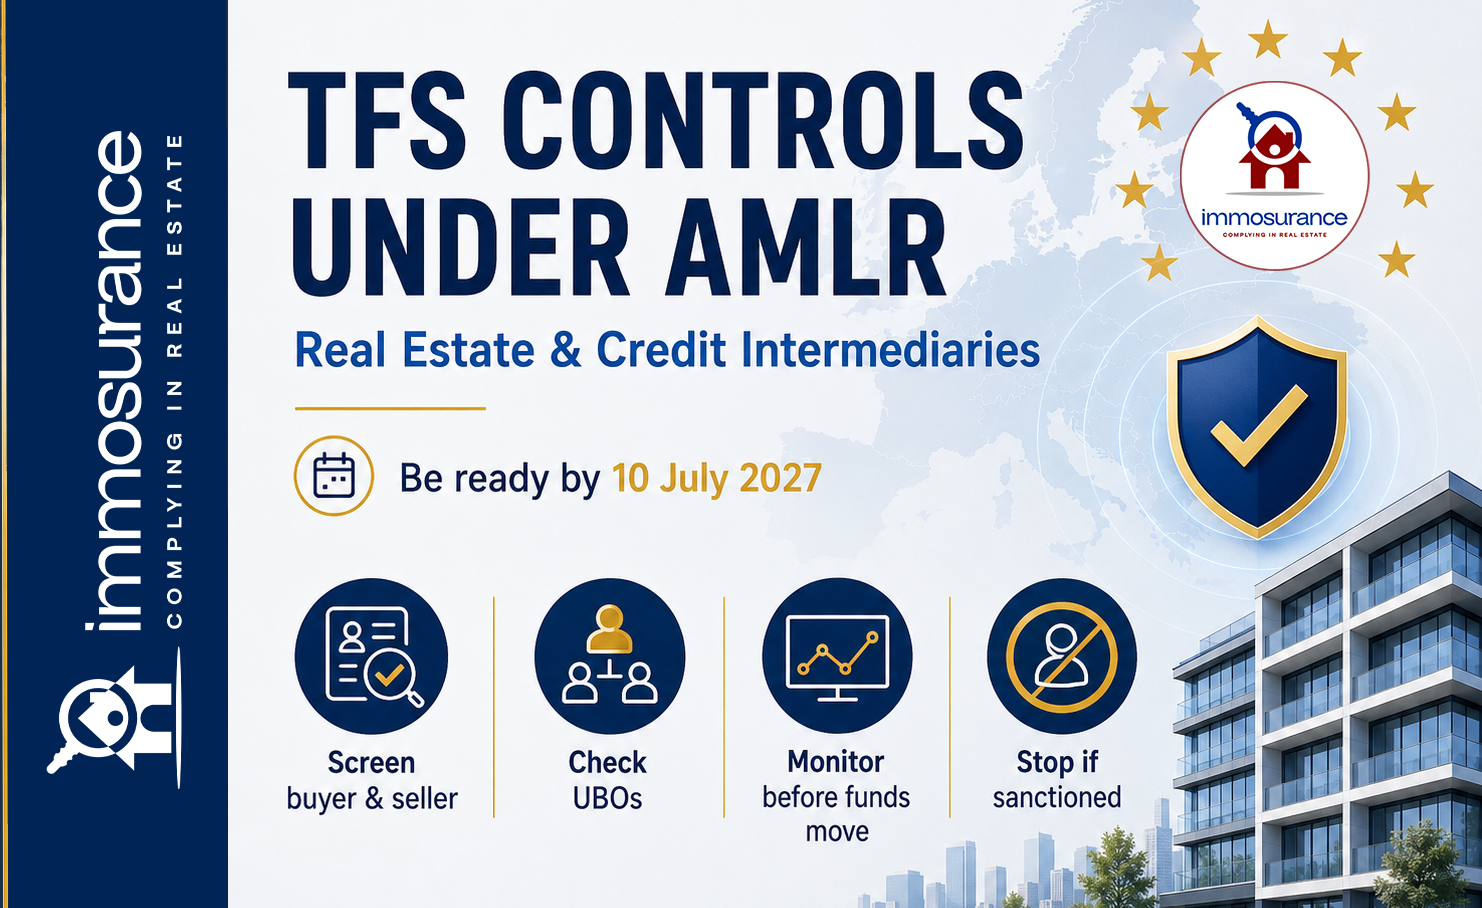
Nadchodzące rozporządzenie UE w sprawie przeciwdziałania praniu pieniędzy (AMLR), które oficjalnie wejdzie w życie 10 lipca 2027 r., stanowi ogromną zmianę zarówno dla pośredników w obrocie nieruchomościami (REA), jak i pośredników w udzielaniu kredytów hipotecznych.
W ramach „jednolitego zbioru przepisów” AMLR zapobieganie niewykonaniu lub obejściu ukierunkowanych sankcji finansowych (TFS) zostało wprowadzone jako wyraźny, podstawowy cel prawny. Przedsiębiorstwa, które dotychczas postrzegały weryfikację pod kątem sankcji jako coś, czym „zajmują się wyłącznie banki”, muszą teraz wdrożyć rygorystyczne kontrole w zakresie TFS.
1. Wpływ na pośredników w obrocie nieruchomościami (REA)
AMLR przechodzi od zakresu opartego na „zawodzie” do zakresu opartego na działalności, wciągając w sieć regulacyjną więcej przedsiębiorstw związanych z nieruchomościami.
Szerszy zakres (obejmujący wynajem i deweloperów): Zasady mają zastosowanie do każdego „podmiotu działającego na rynku nieruchomości”, pełniącego rolę pośrednika w kupnie lub sprzedaży. Ponadto wynajem nieruchomości z wyższej półki jest teraz wyraźnie objęty zakresem regulacji w przypadku każdej umowy najmu, w której miesięczny czynsz wynosi 10 000 euro lub więcej. W pełni objęci przepisami są również deweloperzy sprzedający nieruchomości bezpośrednio inwestorom.
Obowiązkowa weryfikacja TFS: Agenci muszą sprawdzić zarówno kupującego, jak i sprzedającego pod kątem list sankcyjnych UE i ONZ. Nie można polegać na notariuszu ani banku, że zrobią to za Państwa.
Surowe wymagania czasowe: Weryfikacja tożsamości i kontrole TFS muszą zostać zakończone po przyjęciu oferty, ale przed dokonaniem jakiegokolwiek przelewu środków.
Przełomowa zmiana w systemie „franczyzowym”: Duże sieci nieruchomościowe i struktury franczyzowe muszą wdrożyć obejmujące całą grupę zasady, mechanizmy kontroli i szkolenia w zakresie przeciwdziałania praniu pieniędzy (AML) i TFS w całej sieci niezależnych biur.
2. Wpływ na pośredników kredytów hipotecznych
Dla wielu pośredników kredytów hipotecznych rozporządzenie AMLR oznacza ich oficjalny debiut jako w pełni regulowanych „podmiotów zobowiązanych” w całej UE.
Nowo regulowany sektor: O ile nie są już objęci istniejącymi, rygorystycznymi krajowymi przepisami finansowymi, pośrednicy w zakresie kredytów hipotecznych i konsumenckich podlegają teraz wyraźnie jednolitemu zbiorowi przepisów.
Przejście na „monitorowanie działalności”: Nowo utworzony Europejski Urząd ds. Przeciwdziałania Praniu Pieniędzy (AMLA) promuje wytyczne nakładające obowiązek monitorowania przedtransakcyjnego oraz w czasie rzeczywistym. Jako pośrednik musisz monitorować zachowania i dokumenty klienta w czasie rzeczywistym przed przekazaniem dokumentacji kredytowej kredytodawcy.
Powiązanie aktywów z sankcjami: Jeśli kredytobiorca próbuje uzyskać kredyt hipoteczny przy użyciu środków powiązanych z osobą wskazaną (celem TFS) lub jeśli nieruchomość stanowiąca zabezpieczenie należy do osoby objętej sankcjami, pośrednik musi zablokować transakcję i natychmiast wstrzymać proces.
Typowe zagrożenia i ostateczny beneficjent rzeczywisty (UBO)
Ponieważ nieruchomości są głównym narzędziem ukrywania majątku, AMLR w szczególny sposób skupia się na firmach-przykrywkach wykorzystywanych do zakupu nieruchomości.
Próg 25%: W przypadku klientów korporacyjnych nabywających nieruchomości lub zaciągających kredyt hipoteczny agenci i pośrednicy muszą zidentyfikować ostatecznych beneficjentów rzeczywistych (UBO) posiadających 25% lub więcej udziałów/praw głosu.
Pułapka TFS: Jeśli spółka fasadowa jest właścicielem nieruchomości, a osoba objęta sankcjami posiada zaledwie 25% udziałów w tej spółce, cała firma podlega ograniczeniom wynikającym z przepisów TFS. Agenci nieruchomości i pośrednicy kredytowi, którzy nie zdołają ustalić prawdziwego UBO i kontynuują transakcję, narażają się na druzgocące kary dla przedsiębiorstw oraz odpowiedzialność osobistą zgodnie z przepisami AMLR.
Dowiedz się, w jaki sposób Immosurance uwzględnia wszystkie te i wiele innych istotnych aspektów tego coraz bardziej skomplikowanego ustawodawstwa, które wywołuje szok zwłaszcza w sektorze niefinansowym. Przygotowanie do AMLR wymaga czasu i odpowiedniego partnera. Zacznij już dziś i bądź gotowy przed decydującym momentem... im bliżej dnia D, tym mniej zasobów i tym wyższy poziom stresu!