Czas ucieka
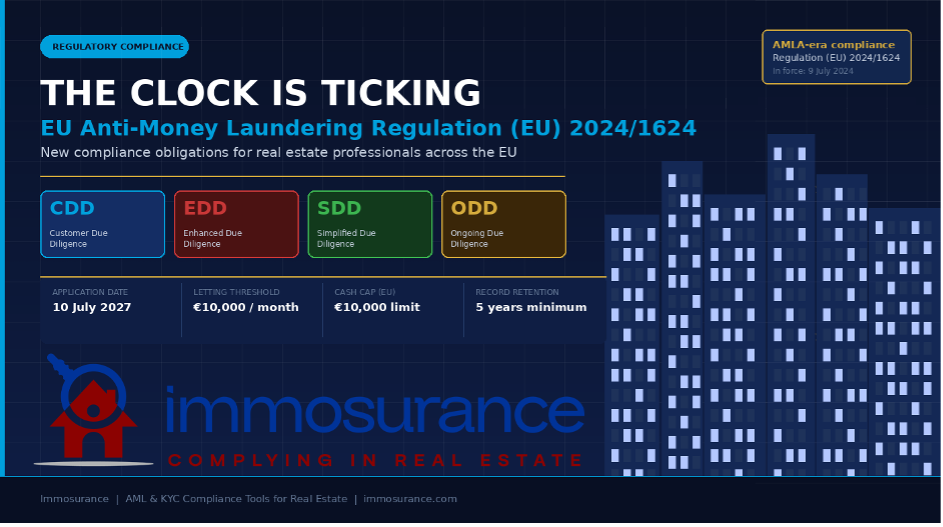
Jak nowe rozporządzenie UE w sprawie przeciwdziałania praniu pieniędzy zmienia obowiązki w zakresie należytej staranności dla specjalistów z branży nieruchomości
Dla specjalistów z branży nieruchomości we wszystkich 27 państwach członkowskich UE rozporządzenie AMLR stanowi najbardziej znaczącą zmianę w zakresie obowiązków związanych z przeciwdziałaniem praniu pieniędzy od pokolenia. W przeciwieństwie do dyrektyw, które zastępuje, rozporządzenie AMLR jest aktem prawny o bezpośrednim stosowaniu: nie wymaga transpozycji do prawa krajowego, nie dopuszcza rozbieżności między państwami członkowskimi i nie pozostawia miejsca na niespójne wdrażanie, które pozwalało na utrzymywanie się luk w poprzednich ramach opartych na dyrektywach. Zasady będą takie same w Madrycie, Amsterdamie, Lizbonie i Warszawie – jednolicie egzekwowane i jednolicie rygorystyczne.
Dowiedz się, czego wymaga AMLR, dlaczego sektor nieruchomości podlega w jej ramach szczególnym i podwyższonym obowiązkom oraz w jaki sposób Immosurance zapewnia infrastrukturę operacyjną niezbędną specjalistom do zapewnienia zgodności — bez obciążania firmy nadmierną złożonością.
Czas ucieka: Przepisy regulujące zgodność z wymogami przeciwdziałania praniu pieniędzy (AML) w sektorze nieruchomości zostały właśnie gruntownie zmienione. W dniu 19 czerwca 2024 r. w Dzienniku Urzędowym Unii Europejskiej opublikowano rozporządzenie (UE) 2024/1624 – nowe unijne rozporządzenie w sprawie przeciwdziałania praniu pieniędzy, znane jako AMLR. Weszło ono w życie 9 lipca 2024 r., a pełne zastosowanie zacznie obowiązywać 10 lipca 2027 r. Termin ten może wydawać się odległy. Jednak tak nie jest.
Kontekst regulacyjny: od dyrektyw do rozporządzenia
Aby docenić znaczenie AMLR, warto zrozumieć, co zastępuje. Od początku lat 90. unijne prawo dotyczące przeciwdziałania praniu pieniędzy opierało się na serii dyrektyw — od pierwszej do szóstej dyrektywy w sprawie przeciwdziałania praniu pieniędzy (AMLD). Dyrektywy wymagają od państw członkowskich uchwalenia przepisów krajowych, co powoduje rozbieżności: różne progi, różne interpretacje, różne podejścia nadzorcze. Przestępcy potrafili wykorzystać te luki. Dla specjalistów ds. zgodności działających ponad granicami były one stałym źródłem niejasności.
Rozporządzenie AMLR kładzie kres temu modelowi w odniesieniu do podstawowych obowiązków w zakresie należytej staranności. Stanowi ono centralny element trzyczęściowego pakietu legislacyjnego:
· Rozporządzenie (UE) 2024/1624 (AMLR) — podstawowy zbiór zasad dla podmiotów zobowiązanych: jakie działania w zakresie należytej staranności należy przeprowadzić, jak oceniać ryzyko, jak weryfikować klientów, jakie dokumenty należy przechowywać.
· Dyrektywa (UE) 2024/1640 (szósta dyrektywa w sprawie przeciwdziałania praniu pieniędzy – 6. AMLD) — reguluje krajową strukturę nadzorczą, jednostki analityki finansowej (FIU) oraz rejestry rzeczywistych właścicieli. Ta towarzysząca dyrektywa musi zostać transponowana przez państwa członkowskie do dnia 10 lipca 2027 r.
· Rozporządzenie (UE) 2024/1620 (rozporządzenie AMLA) — ustanawia nowy unijny Urząd ds. Przeciwdziałania Praniu Pieniędzy (AMLA) z siedzibą we Frankfurcie, który będzie bezpośrednio nadzorował podmioty zobowiązane o najwyższym ryzyku w całej UE oraz pełnił rolę centrum koordynacyjnego dla krajowych organów nadzoru.
Wszystkie trzy instrumenty tworzą razem najbardziej kompleksowe i zharmonizowane ramy przeciwdziałania praniu pieniędzy, jakie kiedykolwiek istniały w UE. Dla sektora nieruchomości konsekwencje są bezpośrednie, szczegółowe i niepodlegające negocjacjom.
Nieruchomości w świetle rozporządzenia AMLR: sektor pod lupą
Rozporządzenie AMLR nie traktuje rynku nieruchomości jako kwestii drugorzędnej. Sektor ten został wyraźnie wymieniony, podlega szczegółowym regulacjom i — po raz pierwszy w prawie unijnym — objęty jest przepisami odzwierciedlającymi rzeczywistą złożoność struktury i realizacji transakcji dotyczących nieruchomości.
Rozszerzona definicja podmiotów zobowiązanych
W ramach poprzedniej dyrektywy obowiązki w zakresie przeciwdziałania praniu pieniędzy spoczywające na specjalistach z branży nieruchomości były zdefiniowane dość nieprecyzyjnie, co prowadziło do niespójnego stosowania przepisów – szczególnie w odniesieniu do wynajmu. AMLR ostatecznie wypełnia tę lukę.
Artykuł 3 AMLR wyraźnie obejmuje obecnie zakresem podmiotów zobowiązanych:
„Agenci nieruchomości, w tym działający jako pośrednicy w wynajmie nieruchomości za miesięczny czynsz w wysokości 10 000 EUR lub więcej”.
Jest to przełomowe rozszerzenie zakresu. Po raz pierwszy agenci zajmujący się wynajmem zostali formalnie objęci unijnym prawem w zakresie przeciwdziałania praniu pieniędzy – nie tylko agenci sprzedaży i notariusze. Każdy profesjonalista pośredniczący w transakcji wynajmu o wartości co najmniej 10 000 EUR miesięcznie jest obecnie podmiotem zobowiązanym, z wszystkimi wynikającymi z tego obowiązkami w zakresie należytej staranności, weryfikacji, prowadzenia dokumentacji i sprawozdawczości.
Praktyczne konsekwencje dla rynku są znaczące. Wynajem luksusowych nieruchomości mieszkalnych w największych miastach UE – Paryżu, Barcelonie, Amsterdamie, Lizbonie i Mediolanie – rutynowo osiąga lub przekracza ten próg. Potencjalnie w zakres tych przepisów wchodzą również luksusowe wynajmy krótkoterminowe, apartamenty z obsługą oraz wynajem nieruchomości komercyjnych. Agenci i zarządcy nieruchomości, którzy dotychczas działali bez formalnych programów przeciwdziałania praniu pieniędzy, muszą je teraz wdrożyć.
Podejście oparte na ryzyku: skodyfikowane i wzmocnione
AMLR nie wprowadza od podstaw podejścia opartego na ryzyku — kodyfikuje je, harmonizuje i znacznie wzmacnia. Zgodnie z art. 20 podmioty zobowiązane muszą przeprowadzać udokumentowaną indywidualną ocenę ryzyka dla każdego klienta i każdej relacji biznesowej. Ocena ta musi uwzględniać:
· tożsamość, miejsce zamieszkania i formę prawną klienta
· Charakter i cel transakcji
· Czynniki ryzyka geograficznego
· Wykorzystany kanał realizacji transakcji
· strukturę rzeczywistego właściciela klienta
W sektorze nieruchomości każdy z tych wymiarów może wiązać się ze znacznym ryzykiem — a AMLR wymaga, aby analiza była jednoznaczna, udokumentowana i podlegała weryfikacji przez organy nadzorcze. Ogólne określenie „niskie ryzyko”, niepoparte analizą, nie spełni wymogów standardu.
Należyta staranność wobec klienta: zaostrzone standardy
Przepisy AMLR dotyczące należytej staranności wobec klienta (CDD) zaostrzają wymagania w porównaniu z poprzednimi dyrektywami pod kilkoma względami.
Weryfikacja tożsamości musi obecnie zostać przeprowadzona przed nawiązaniem relacji biznesowej lub zrealizowaniem transakcji — a nie w jej trakcie lub po jej zakończeniu. W kontekście rynku nieruchomości oznacza to, że weryfikacja musi nastąpić przed formalnym rozpatrzeniem oferty, a nie w momencie wymiany lub finalizacji transakcji. Przepisy dotyczące CDD zawarte w art. 20–30 jasno określają tę kolejność działań.
Szczególną uwagę poświęcono weryfikacji rzeczywistego właściciela. W przypadku klientów korporacyjnych — którzy dominują w transakcjach na rynku nieruchomości — AMLR wymaga od podmiotów zobowiązanych, aby:
· Zidentyfikowanie ostatecznego właściciela rzeczywistego (UBO): osoby fizycznej, która ostatecznie jest właścicielem lub sprawuje kontrolę nad podmiotem prawnym, ogólnie definiowanej jako osoba posiadająca ponad 25% udziałów, praw głosu lub innych udziałów własnościowych.
· Zweryfikowanie tej tożsamości za pomocą wiarygodnych, niezależnych źródeł – a nie jedynie poprzez przyjęcie oświadczenia samego klienta.
· W przypadku złożonej lub wielopoziomowej struktury własnościowej należy prześledzić każdy poziom pośredni, aż do ustalenia osoby fizycznej.
· Dokumentowanie każdego etapu łańcucha weryfikacji.
Jest to bezpośrednia reakcja na jedną z najczęściej wskazywanych luk w sektorze nieruchomości: wykorzystywanie firm-przykrywek, trustów i struktur nominowanych w celu ukrycia prawdziwej tożsamości nabywców nieruchomości. Zgodnie z AMLR stwierdzenie „przyjęliśmy dokument rejestracyjny spółki” nie będzie stanowiło wystarczającej obrony. Obowiązek weryfikacji rozciąga się aż do osoby stojącej za daną strukturą.
Wzmocniona należyta staranność: szersze przesłanki, surowsze wymagania
Przepisy AMLR dotyczące wzmocnionej należytej staranności (EDD) (art. 34–46) rozszerzają zarówno przesłanki stosowania EDD, jak i wymagania dotyczące jej zakresu.
Obowiązkowe przesłanki zastosowania EDD obejmują obecnie wyraźnie:
· Transakcje z udziałem osób zajmujących eksponowane stanowiska polityczne (PEP), członków ich rodzin lub bliskich współpracowników — z minimalnym 12-miesięcznym okresem stosowania EDD po odejściu danej osoby ze stanowiska publicznego (z możliwością przedłużenia w zależności od ryzyka resztkowego).
· Relacje biznesowe lub transakcje z udziałem państw trzecich wysokiego ryzyka, wskazanych przez Komisję Europejską — lista ta jest regularnie aktualizowana i obejmuje jurysdykcje zidentyfikowane przez FATF jako wykazujące strategiczne braki w zakresie przeciwdziałania praniu pieniędzy.
· Wszelkie sytuacje, które w wyniku własnej oceny ryzyka podmiotu zobowiązanego zostały zidentyfikowane jako stwarzające ryzyko wyższe od standardowego.
· Transakcje, w których klient nie jest fizycznie obecny w celu identyfikacji — przepis ten bezpośrednio odnosi się do powszechności zdalnych lub transgranicznych zakupów nieruchomości, których liczba znacznie wzrosła w ostatnich latach.
W przypadku obywateli spoza UE nabywających nieruchomości w UE – kategorii obejmującej znaczną część transakcji o wysokiej wartości na wielu rynkach – przepisy AMLR dotyczące krajów wysokiego ryzyka oraz kryteria uruchamiające rozszerzoną weryfikację klienta (EDD) w przypadku transakcji bez osobistego kontaktu będą często miały zastosowanie łącznie. Wynikające z tego wymogi dokumentacyjne i analityczne są znaczne.
W ramach EDD AMLR wymaga obecnie:
· Uzyskanie dodatkowych informacji na temat źródła majątku klienta (SoW) — w jaki sposób jego majątek został ogólnie zgromadzony.
· Uzyskanie i weryfikację źródła pochodzenia środków (SoF) dla konkretnej transakcji — prześledzenie rzeczywistego przepływu środków wraz z dokumentacją potwierdzającą.
· Prowadzenie wzmocnionego bieżącego monitorowania relacji biznesowej.
· Uzyskanie zgody kierownictwa wyższego szczebla przed nawiązaniem lub kontynuowaniem relacji.
Wymogi te mają zastosowanie nie tylko w momencie nawiązania relacji, ale przez cały czas jej trwania. Klasyfikacja EDD nie jest działaniem jednorazowym — wymaga ciągłej, wzmożonej kontroli.
Uproszczona due diligence: zawężony zakres
AMLR zaostrza również warunki, na jakich dopuszczalna jest uproszczona weryfikacja (SDD). Zgodnie z art. 33 SDD można stosować wyłącznie wtedy, gdy podmiot zobowiązany jest w stanie wykazać, na podstawie przeprowadzonej przez siebie oceny ryzyka, że relacja ta wiąże się z rzeczywiście niskim ryzykiem. Wykaz kategorii kwalifikujących się do SDD został określony w załączniku II — a standardowi klienci z sektora prywatnych nieruchomości nie figurują na tej liście. SDD w sektorze nieruchomości pozostanie wyjątkiem, a nie skrótem, który można stosować na szeroką skalę.
Bieżąca należyta staranność: stały obowiązek
W art. 26 AMLR jasno stwierdzono, że CDD nie jest jednorazowym działaniem związanym z transakcją. Podmioty zobowiązane muszą na bieżąco monitorować relacje biznesowe, w tym:
· Dokładną analizę transakcji w celu zapewnienia zgodności z znanym profilem klienta i poziomem ryzyka.
· Aktualizowanie dokumentacji klienta — poprzez okresowe odświeżanie danych (częstotliwość ustalana na podstawie poziomu ryzyka) oraz natychmiastowe aktualizacje w przypadku wystąpienia istotnych zdarzeń (np. negatywnych doniesień w mediach, umieszczenia na listach sankcyjnych, zmian w zakresie faktycznej własności).
· Ponowne stosowanie środków CDD w przypadku zmiany okoliczności, która ma wpływ na ocenę ryzyka.
Dla zarządców nieruchomości oznacza to ustrukturyzowany program okresowych przeglądów każdej relacji między wynajmującym a najemcą, która spełnia określone kryteria. Dla agentów zarządzających długoterminowymi zleceniami oznacza to, że dokumentacja z zakresu należytej staranności sprzed trzech lat nie jest wystarczająca — musi być aktualna.
Ograniczenia dotyczące płatności gotówkowych: zharmonizowane w całej UE
Jednym z przepisów szóstej dyrektywy w sprawie przeciwdziałania praniu pieniędzy (AMLD), mających największe praktyczne znaczenie, jest zharmonizowany w całej UE limit płatności gotówkowych w wysokości 10 000 EUR dla transakcji między przedsiębiorstwami oraz między przedsiębiorstwami a konsumentami. Dla specjalistów z branży nieruchomości oznacza to likwidację dotychczasowej mozaiki krajowych limitów płatności gotówkowych i wprowadzenie jednolitego, jednoznacznego standardu we wszystkich państwach członkowskich. Transakcje gotówkowe powyżej tego limitu są po prostu zabronione — a każda próba obejścia tego limitu poprzez wiele mniejszych płatności musi być traktowana jako sygnał ostrzegawczy i odpowiednio zgłaszana wyższym szczeblom.
Prowadzenie dokumentacji: pięć lat, pełna dokumentacja
Zgodnie z art. 77 dyrektywy AMLR podmioty zobowiązane muszą przechowywać dokumentację dotyczącą wszystkich podjętych środków w zakresie należytej staranności wobec klienta (CDD), całej zebranej dokumentacji oraz wszystkich zapisów transakcyjnych przez co najmniej pięć lat od zakończenia relacji biznesowej lub daty transakcji. Dokumentacja musi być wystarczająca, aby umożliwić właściwemu organowi pełną rekonstrukcję procesu należytej staranności. Luki w dokumentacji nie są drobnym uchybieniem administracyjnym — stanowią one istotne naruszenie zgodności z przepisami.
Dlaczego sektor nieruchomości stoi przed trudniejszym wyzwaniem w zakresie zgodności z przepisami
Przepisy AMLR mają zastosowanie do szerokiego grona podmiotów zobowiązanych — banków, instytucji płatniczych, audytorów, prawników, księgowych, dostawców usług związanych z aktywami kryptograficznymi i innych. Jednak branża nieruchomości stoi przed wyzwaniem związanym z przestrzeganiem przepisów, które jest strukturalnie bardziej złożone niż w większości innych sektorów.
Sektor ten opiera się na transakcjach, a nie na relacjach. W bankowości relacja z klientem zapewnia ciągłość danych i monitorowania. W sektorze nieruchomości każda transakcja może wiązać się z nowym nabywcą, nowym sprzedawcą i nowym zestawem struktur — co za każdym razem wymaga przeprowadzenia od nowa procesu due diligence w ramach napiętych harmonogramów handlowych.
Struktury rzeczywistej własności są zazwyczaj złożone. Znaczna część transakcji dotyczących nieruchomości o ratingu inwestycyjnym jest przeprowadzana za pośrednictwem podmiotów korporacyjnych. Wymogi AMLR dotyczące weryfikacji rzeczywistych właścicieli (UBO) – śledzenie każdej warstwy, weryfikacja każdego etapu – wymagają systematycznego podejścia, którego większość firm z branży nieruchomości obecnie nie posiada.
Rynek wynajmu został niedawno objęty zakresem regulacji. Agenci wynajmu, których transakcje przekraczają próg 10 000 euro miesięcznie, w wielu przypadkach nigdy wcześniej nie działali w ramach formalnych ram przeciwdziałania praniu pieniędzy. Stworzenie od podstaw programu zapewniającego zgodność z przepisami – polityki ryzyka, procedury należytej staranności wobec klientów, systemy weryfikacji, infrastruktura do prowadzenia dokumentacji – w ciągu trzech lat jest możliwe, ale tylko przy użyciu odpowiednich narzędzi.
Transakcje transgraniczne zwielokrotniają narażenie na ryzyko. Międzynarodowi nabywcy kupujący nieruchomości w UE za pośrednictwem struktur offshore, wykorzystujący środki z zagranicznych rachunków i nieposiadający wcześniejszych relacji z agentem, stanowią scenariusz najwyższego ryzyka, do którego zaradzenia ma służyć rozporządzenie AMLR. Transakcje te należą również do najbardziej atrakcyjnych pod względem komercyjnym. Zarządzanie tym napięciem wymaga solidnego, niezawodnego procesu.
AMLA będzie sprawować bezpośredni nadzór. Od 2025 r. AMLA będzie bezpośrednio nadzorować wybrane podmioty zobowiązane o najwyższym ryzyku w całej UE, w tym te z sektora nieruchomości. W przypadku firm podlegających bezpośredniemu nadzorowi AMLA standardy oczekiwań – oraz stosowana kontrola – będą jeszcze wyższe. Nawet w przypadku podmiotów nadzorowanych na szczeblu krajowym zbieżność standardów oznacza, że poprzeczka wszędzie jest podnoszona.
Jak Immosurance przekształca zgodność z AMLR w rzeczywistość operacyjną
AMLR wyznacza standard. Spełnienie tych wymagań wymaga współpracy technologii, procesów i ludzi — a dla zdecydowanej większości firm z branży nieruchomości technologia jest kluczowym czynnikiem umożliwiającym osiągnięcie tego celu. Bez ustrukturyzowanych narzędzi nawet program zgodności oparty na najlepszych intencjach staje się niespójny, nieudokumentowany i ostatecznie niemożliwy do obrony.
Immosurance zostało stworzone właśnie z myślą o tym środowisku: jest to platforma, która przekłada złożoność wymagań AMLR na intuicyjne, oparte na wskazówkach procesy, które specjaliści z branży nieruchomości na każdym szczeblu mogą poprawnie realizować.
Wdrożenie dostosowane do ryzyka zgodnie z art. 20 AMLR. Gdy w Immosurance inicjowany jest nowy klient lub transakcja, platforma przeprowadza automatyczną wstępną ocenę ryzyka w oparciu o profil klienta, rodzaj transakcji, jurysdykcję i strukturę własnościową. Wynik decyduje o tym, która ścieżka due diligence ma zastosowanie — standardowa CDD, EDD lub specjalne, rozszerzone procedury uruchamiane w przypadku statusu PEP lub zaangażowania kraju wysokiego ryzyka. Specjaliści nie muszą samodzielnie interpretować przepisów; platforma stosuje je za nich.
Mapowanie rzeczywistych właścicieli w celu zapewnienia zgodności z art. 22 AMLR. W przypadku klientów korporacyjnych Immosurance udostępnia ustrukturyzowane narzędzie do mapowania rzeczywistych właścicieli (UBO), które prowadzi użytkowników przez każdą warstwę struktury własnościowej, wyświetla monity o przeprowadzenie wymaganej weryfikacji na każdym poziomie oraz sygnalizuje niekompletne łańcuchy przed zakończeniem procesu rejestracji. Wynikowy zapis dotyczący faktycznego właściciela jest udokumentowany, opatrzony sygnaturą czasową i gotowy do audytu — spełniając wymóg AMLR, zgodnie z którym weryfikacja musi opierać się na wiarygodnych, niezależnych źródłach i być w pełni identyfikowalna.
Zintegrowane sprawdzanie osób zajmujących eksponowane stanowiska polityczne (PEP), sankcji i negatywnych informacji w mediach. Każdy klient obsługiwany przez Immosurance jest automatycznie sprawdzany w aktualnych bazach danych PEP, unijnych i międzynarodowych listach sankcyjnych (w tym OFAC, ONZ i listach krajowych) oraz źródłach negatywnych informacji w mediach — zarówno podczas rejestracji, jak i na bieżąco po jej zakończeniu. Gdy ma zastosowanie obowiązkowy warunek EDD dla osób zajmujących eksponowane stanowiska polityczne (PEP) określony w AMLR, platforma automatycznie eskaluje proces. Gdy aktualizacja listy sankcji dotyczy istniejącego klienta, generowany jest alert w czasie rzeczywistym.
Procesy weryfikacji źródła pochodzenia środków (SoF) i źródła majątku (SoW) w ramach EDD. Wymogi AMLR dotyczące EDW w odniesieniu do SoF i SoW należą do najbardziej wymagających pod względem operacyjnym przepisów w ramach regulacji. Immosurance zapewnia ustrukturyzowane procesy żądania dokumentów dostosowane do konkretnego rodzaju transakcji i profilu ryzyka — gwarantując, że zadaje się właściwe pytania, żąda się właściwych dokumentów i dokumentuje się właściwą analizę. Nic nie jest pozostawione improwizacji pod presją handlową.
Zarządzanie transakcjami najmu w ramach nowego zakresu najmu. Immosurance w szczególności uwzględnia nowo rozszerzony zakres AMLR obejmujący transakcje najmu o wartości 10 000 euro miesięcznie i powyżej, oferując procesy wdrażania zaprojektowane z myślą o due diligence wynajmującego i najemcy w kontekście najmu. Dla agencji wynajmu, które po raz pierwszy muszą dostosować się do formalnych wymogów AML, platforma zapewnia kompletne ramy działania — a nie tylko listę kontrolną.
Zdalna i transgraniczna wzmocniona weryfikacja klienta (EDD). Gdy transakcja dotyczy klienta spoza UE, zdalnego procesu rejestracji lub powiązania z krajem wysokiego ryzyka, Immosurance automatycznie stosuje wzmocnione procedury wymagane przez przepisy AMLR dotyczące transakcji zdalnych i ryzyka geograficznego. Międzynarodowi nabywcy są obsługiwani z rygorem wymaganym przez przepisy oraz z wydajnością niezbędną w biznesie.
Bieżące monitorowanie i okresowe przeglądy. W przypadku zarządców nieruchomości i agentów utrzymujących stałe relacje z klientami Immosurance automatyzuje cykliczne odświeżanie danych KYC — planując przeglądy w odstępach dostosowanych do poziomu ryzyka klienta, uruchamiając natychmiastową ponowną ocenę w przypadku wystąpienia zdarzeń wymagających weryfikacji oraz prowadząc ciągłą ścieżkę audytu działań monitorujących. Obowiązek ciągłej należytej staranności wynikający z art. 26 AMLR jest wbudowany w przepływ pracy, a nie dodany jako element doraźny.
Pięcioletnie przechowywanie dokumentacji gotowej do audytu. Każde działanie podjęte w ramach Immosurance — każdy otrzymany dokument, każdy wynik weryfikacji, każda decyzja dotycząca oceny ryzyka, każda eskalacja i zatwierdzenie — jest rejestrowane, opatrzone sygnaturą czasową i przechowywane w formacie spełniającym wymogi dotyczące prowadzenia dokumentacji określone w art. 77 AMLR. Gdy krajowy organ nadzorczy lub AMLA zażąda dowodów zgodności, kompletna ścieżka audytu jest natychmiast dostępna, a nie odtwarzana na podstawie rozproszonych plików.
Analiza regulacyjna jako usługa. AMLR to dynamiczne ramy prawne. Listy krajów wysokiego ryzyka są aktualizowane. Zmieniają się wykazy podmiotów objętych sankcjami. AMLA będzie wydawać standardy techniczne i wytyczne w całym okresie przejściowym. Immosurance śledzi te zmiany i odpowiednio aktualizuje swoje źródła weryfikacji, logikę oceny ryzyka oraz przepływy pracy — dzięki czemu specjaliści automatycznie zachowują zgodność z przepisami w miarę ewolucji otoczenia regulacyjnego.
Okres do lipca 2027 r.: dlaczego warto działać już teraz
Trzy lata mogą wydawać się wystarczającym okresem na przygotowania. Tak jednak nie jest — szczególnie w przypadku firm, które obecnie nie posiadają ustrukturyzowanych programów przeciwdziałania praniu pieniędzy.
Stworzenie od podstaw programu zapewniającego zgodność z przepisami wymaga czasu: należy opracować polityki, przeprowadzić oceny ryzyka, zaprojektować procesy, przeszkolić personel oraz wdrożyć i przetestować systemy. Organy regulacyjne nie uznają „braku czasu” za okoliczność łagodzącą. Krajowe organy nadzoru i AMLA już są w trakcie transformacji — zaczną stosować standard AMLR od daty wejścia w życie, a nie od momentu, gdy firmy będą miały czas na nadrobienie zaległości.
Również argumenty biznesowe przemawiające za wczesnym wdrożeniem są przekonujące. Klienci — zwłaszcza inwestorzy instytucjonalni, firmy zarządzające majątkiem rodzinnym oraz nabywcy międzynarodowi — coraz częściej pytają swoich doradców ds. nieruchomości o standardy zgodności przed podjęciem decyzji o zleceniu. Firma, która może wykazać się ustrukturyzowanym, opartym na technologii programem zgodnym z AMLR, zdobędzie zlecenia, do których inne firmy nie mają dostępu. Premia reputacyjna wynikająca z rzeczywistej zgodności z przepisami jest realna i z czasem się kumuluje.
Wniosek: AMLR nie jest problemem przyszłości — to obecny obowiązek
Rozporządzenie (UE) 2024/1624 zostało zatwierdzone, opublikowane i weszło w życie. Data jego wejścia w życie, wyznaczona na lipiec 2027 r., stanowi termin pełnej zgodności z przepisami, a nie datę rozpoczęcia rozważań na ten temat. Dla specjalistów z branży nieruchomości — agentów sprzedaży, agentów wynajmu, zarządców nieruchomości, notariuszy, prawników — pytanie nie brzmi, czy AMLR będzie miało do nich zastosowanie. Będzie miało. Pytanie brzmi, czy będą na to gotowi.
Wymogi rozporządzenia – zharmonizowane standardy CDD, rozszerzone kryteria uruchamiające EDD, nowe obowiązki na rynku wynajmu, kompleksowa weryfikacja rzeczywistych właścicieli, wzmocniony bieżący monitoring oraz ogólnounijne ograniczenia dotyczące transakcji gotówkowych – stanowią radykalną zmianę w oczekiwaniach dotyczących zgodności z przepisami, której nie da się spełnić za pomocą ręcznych procesów ani doraźnych procedur.
Immosurance powstało właśnie po to, by wypełnić lukę między złożonością wymagań AMLR a rzeczywistością operacyjną prowadzenia działalności na rynku nieruchomości. Stworzona specjalnie dla tej branży, dostosowana do konkretnych wymogów rozporządzenia i zaprojektowana z myślą o profesjonalistach, a nie specjalistach ds. zgodności — to infrastruktura, która przekształca wymagający obowiązek prawny w łatwą do zarządzania, uzasadnioną, a nawet korzystną z handlowego punktu widzenia część działalności.
Czas ucieka. Narzędzia są gotowe.