Czym jest SAR
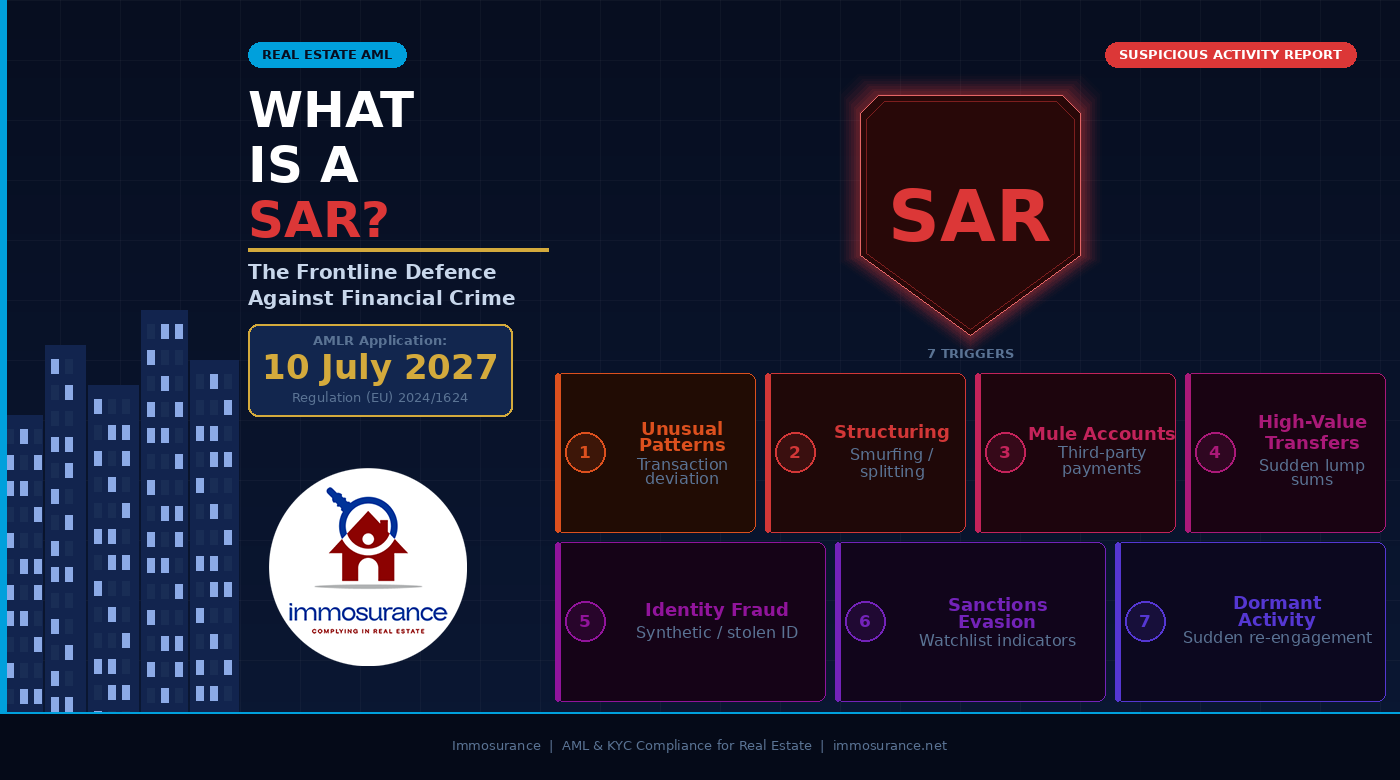
Czym jest zgłoszenie podejrzanej transakcji (SAR) — i dlaczego każdy specjalista ds. nieruchomości w Europie musi to rozumieć
Istnieje granica oddzielająca specjalistę ds. nieruchomości, który wypełnił swoje obowiązki prawne, od tego, który tego nie uczynił. Granica ta nie przebiega w momencie weryfikacji tożsamości, nie w momencie gromadzenia informacji o źródłach pochodzenia środków, ani nie w momencie oceny ryzyka — choć wszystkie te obowiązki mają znaczenie. Granica ta przebiega w momencie, gdy specjalista, który zidentyfikował podejrzaną aktywność, decyduje, co dalej zrobić.
Złożenie zgłoszenia o podejrzanej działalności (SAR) to w praktyce przykład postępowania zgodnego z prawem. Jest to mechanizm, dzięki któremu specjaliści z branży nieruchomości wywiązują się z najważniejszego obowiązku w ramach ram AML/CFT: obowiązku nie tylko wykrywania potencjalnych przestępstw finansowych, ale także zgłaszania ich do krajowej jednostki analityki finansowej (FIU), aby organy ścigania i organy regulacyjne mogły podjąć odpowiednie działania.
Zgodnie z rozporządzeniem (UE) 2024/1624 — rozporządzenia UE w sprawie przeciwdziałania praniu pieniędzy (AMLR), mającego bezpośrednie zastosowanie we wszystkich 27 państwach członkowskich od lipca 2027 r. — obowiązek złożenia zgłoszenia SAR jest bezwzględnie obowiązujący i egzekwowalny, a jego wypełnieniu towarzyszą zarówno zabezpieczenia prawne dla osób zgłaszających w dobrej wierze, jak i poważne konsekwencje prawne dla tych, którzy w ogóle nie zgłoszą podejrzanych działań. Dla specjalistów z branży nieruchomości, którzy dotychczas traktowali zgłaszanie podejrzanych działań jako problem kogoś innego, rozporządzenie AMLR jasno stwierdza: to wasza sprawa.
Dowiedz się, czym jest zgłoszenie SAR, co je wywołuje w konkretnym kontekście transakcji na rynku nieruchomości, czego AMLR wymaga od specjalistów przed i po złożeniu zgłoszenia, jakie zabezpieczenia prawne mają zastosowanie oraz w jaki sposób Immosurance — jedyna w Europie platforma stworzona specjalnie z myślą o zapewnieniu zgodności z przepisami AML w sektorze nieruchomości — zapewnia infrastrukturę umożliwiającą wykrywanie, badanie, dokumentowanie oraz prawidłowe i spójne składanie zgłoszeń.
Czym jest zgłoszenie podejrzanej działalności (SAR)?
Zgłoszenie podejrzanej działalności (SAR) to formalne zawiadomienie składane przez podmiot zobowiązany — w tym specjalistów z branży nieruchomości — do krajowej jednostki analityki finansowej, gdy zgłaszający ma uzasadnione podstawy, by podejrzewać, że środki finansowe związane z transakcją lub relacją biznesową stanowią dochody z działalności przestępczej lub są powiązane z praniem pieniędzy lub finansowaniem terroryzmu.
Kluczowym sformułowaniem jest „uzasadnione podstawy do podejrzeń”. Jest to celowo niski próg. Nie wymaga to dowodów. Nie wymaga to pewności. Nie wymaga to od specjalisty przeprowadzenia pełnego dochodzenia i wyciągnięcia ostatecznych wniosków. Wymaga natomiast, aby na podstawie obserwowalnych faktów, udokumentowanych zachowań oraz wiedzy specjalisty na temat klienta i transakcji rozsądna osoba na jego miejscu uznała za bardziej prawdopodobne, że coś jest nie tak.
Standard ten ma dwa ważne praktyczne implikacje. Po pierwsze, oznacza to, że próg wymagany do zgłoszenia jest niższy, niż zakłada wielu specjalistów: nie trzeba mieć pewności przed zgłoszeniem. Po drugie, oznacza to, że próg ten nie wynosi zero: niejasny niepokój, ogólne poczucie dyskomfortu lub wrażenie, że coś jest „nie tak”, bez udokumentowanej podstawy faktycznej, nie spełniają tego wymogu. Standard uzasadnionego podejrzenia plasuje się pomiędzy instynktem a pewnością — i właśnie w tym miejscu udokumentowane procesy AML/KYC tworzą bazę dowodową, która pozwala specjalistom prawidłowo zidentyfikować i sformułować to podejrzenie.
W niektórych państwach członkowskich UE odpowiednikiem takiego zgłoszenia jest zgłoszenie podejrzanej transakcji (STR). Terminologia różni się w zależności od kraju, ale podstawowy obowiązek wynikający z rozporządzenia AMLR jest taki sam: w przypadku istnienia uzasadnionych podstaw do podejrzeń specjalista ma obowiązek zgłoszenia.
Dlaczego sektor nieruchomości jest sektorem priorytetowym pod względem obowiązków związanych ze zgłaszaniem podejrzanych transakcji
Jednostki wywiadu finansowego w całej Europie otrzymują zgłoszenia SAR od szerokiego grona podmiotów zobowiązanych — banków, instytucji płatniczych, księgowych, prawników i innych. Specjaliści z branży nieruchomości od dawna należą do grup, które najsłabiej wywiązują się z obowiązku zgłaszania: liczba zgłoszeń SAR z tego sektora jest stale niska w porównaniu z udokumentowaną skalą prania pieniędzy poprzez transakcje dotyczące nieruchomości.
Rozbieżność między skalą ryzyka a liczbą zgłoszeń odzwierciedla niedostatki w infrastrukturze zapewniania zgodności z przepisami, opisane w całej tej serii. Specjaliści, którzy nie dysponują systematycznym procesem identyfikacji sygnałów ostrzegawczych, nie są w stanie rozpoznać uzasadnionego podejrzenia, które powoduje powstanie obowiązku złożenia zgłoszenia SAR. Specjaliści, którzy nie dysponują udokumentowanym procesem dochodzeniowym, nie są w stanie przedstawić faktycznych podstaw swoich podejrzeń. Z kolei specjaliści, którzy nie dysponują infrastrukturą do składania zgłoszeń SAR — nie mają wyznaczonego specjalisty ds. zgodności, wewnętrznej ścieżki eskalacji ani bezpiecznego kanału komunikacji z jednostką analityki finansowej (FIU) — nie mogą złożyć zgłoszenia, nawet jeśli wiedzą, że powinni to zrobić.
AMLR zostało opracowane specjalnie w celu wyeliminowania tej luki. Nakładając nie tylko obowiązek zgłaszania, ale także wymóg posiadania podstawowej infrastruktury zapewniającej zgodność z przepisami – oceny ryzyka, procesy CDD, bieżące monitorowanie, wyznaczenie specjalisty ds. zgodności, szkolenia personelu – tworzy warunki, w których obowiązki związane ze zgłoszeniami SAR mogą być faktycznie wypełnione. Obowiązek zgłaszania jest nierozerwalnie związany z obowiązkiem wykrywania. A obowiązek wykrywania jest nierozerwalnie związany z obowiązkiem stworzenia procesów, dzięki którym wykrywanie będzie miało charakter systematyczny, a nie przypadkowy.
Co powoduje konieczność złożenia zgłoszenia SAR w branży nieruchomości: siedem kluczowych kategorii
Każdy z czynników wywołujących zgłoszenie SAR opisanych w artykule źródłowym przejawia się w branży nieruchomości w sposób odmienny od ich odpowiedników w sektorze bankowym lub usługach finansowych. Zrozumienie tych przejawów daje specjalistom z branży nieruchomości praktyczną zdolność do prawidłowego stosowania standardu uzasadnionego podejrzenia.
1. Nietypowe wzorce transakcji
W branży nieruchomości „zwykły” wzorzec transakcji dla danego klienta ustala się na etapie nawiązywania współpracy: deklarowany cel relacji, oczekiwany rodzaj transakcji, przewidywany przedział wartości, zadeklarowane źródło środków oraz określone cele inwestycyjne. Nietypowy wzorzec to wszystko, co w istotny sposób odbiega od ustalonego profilu bez wiarygodnego wyjaśnienia.
Przykłady obejmują: nabywcę nieruchomości mieszkalnej, który nagle wprowadza złożoną strukturę własnościową przedsiębiorstwa w przypadku transakcji zadeklarowanej jako zakup osobisty; inwestora, którego częstotliwość transakcji gwałtownie wzrasta bez zadeklarowanej zmiany strategii inwestycyjnej; wynajmującego, którego zadeklarowane dochody z wynajmu nie mają żadnego związku z wielkością portfela; lub nabywcę, który w trakcie transakcji zmienia podmiot dokonujący zakupu bez podania wyjaśnienia.
Zgodnie z obowiązkiem bieżącego monitorowania wynikającym z AMLR (art. 26) odchylenia te należy systematycznie identyfikować, niezwłocznie badać i dokumentować, niezależnie od tego, czy ostatecznie doprowadzą one do złożenia zgłoszenia SAR.
2. Strukturyzacja i „smurfing”
Strukturyzacja – celowe dzielenie dużej kwoty na mniejsze części w celu uniknięcia progów wykrywalności – jest jednym z przestępstw prania pieniędzy podlegających najbezpośredniej ścigalności na mocy prawa UE oraz jednym z najwyraźniejszych czynników wywołujących obowiązek złożenia zgłoszenia SAR w sektorze nieruchomości.
W kontekście nieruchomości strukturyzacja przejawia się w postaci wielu mniejszych płatności z różnych rachunków lub od różnych osób, które łącznie stanowią dużą wpłatę; płatności zaplanowanych tak, aby ich łączna kwota nie przekraczała zharmonizowanego unijnego progu 10 000 euro w gotówce; lub wykorzystania wielu pośredników, notariuszy lub jurysdykcji w celu podzielenia jednej transakcji gospodarczej na wiele pozornie mniejszych. Wspólnym elementem jest celowość: struktura ustaleń dotyczących płatności ma sens z handlowego punktu widzenia tylko wtedy, gdy jej celem jest uniknięcie wykrycia.
W przypadku wykrycia strukturyzacji próg uzasadnionego podejrzenia jest prawdopodobnie natychmiast przekroczony. Specjalista nie powinien zwracać się do klienta o dodatkowe potwierdzenie — grozi to ujawnieniem zamiaru — ale powinien bezpośrednio przystąpić do eskalacji sprawy wewnątrz firmy i rozważenia złożenia zgłoszenia o podejrzanej transakcji (SAR).
3. Aktywność na rachunku pośrednika
Konto pośrednika to konto wykorzystywane — świadomie lub nieświadomie — do przyjmowania i przekazywania środków w imieniu przestępcy. W branży nieruchomości aktywność na koncie pośredniczącym zazwyczaj objawia się płatnościami przychodzącymi z kont, które nie mają widocznego związku z wymienionym nabywcą: może to być inna osoba, firma niezwiązana z transakcją lub konta w jurysdykcjach całkowicie niezwiązanych z zadeklarowanym profilem nabywcy.
Jest to jeden z najczęściej wymienianych sygnałów ostrzegawczych w wytycznych FATF i Europolu dotyczących prania pieniędzy w sektorze nieruchomości, a także jeden z najczęściej spotykanych. Nabywca, którego zaliczka pochodzi z firmy jego kuzyna w państwie trzecim lub którego środki na zakup pochodzą z konta w jurysdykcji, w której nabywca nie zadeklarował żadnych interesów biznesowych, stanowi wyraźną podstawę faktyczną do wszczęcia dochodzenia oraz, w zależności od uzyskanego wyjaśnienia, do złożenia zgłoszenia o podejrzanej transakcji (SAR).
Obowiązek dotyczący źródła pochodzenia środków finansowych określony w AMLR bezpośrednio odnosi się do tego czynnika wyzwalającego: specjaliści nie mogą jedynie potwierdzić istnienia środków, ale muszą prześledzić ich legalne pochodzenie. W przypadku gdy źródłem jest rachunek pośredniczący — nawet nieświadomy — środków nie da się powiązać z legalnym źródłem, co oznacza spełnienie progu uzasadnionego podejrzenia.
4. Nagłe przelewy o wysokiej wartości
Nagły przelew o wysokiej wartości – środki wpływające na konto klienta lub konto transakcyjne w formie jednorazowej kwoty bez udokumentowanej historii wcześniejszego gromadzenia takich środków – stanowi wskaźnik wprowadzenia środków. Sugeruje to, że w momencie transakcji na rynku nieruchomości do systemu finansowego wprowadzane są dochody pochodzące z przestępstwa.
W sektorze nieruchomości objawia się to sytuacją, w której nabywca nagle dysponuje pełną kwotą ceny zakupu w gotówce lub w postaci niedawnego dużego przelewu bankowego, bez udokumentowanej historii stopniowego gromadzenia środków, jaką wykazywałyby legalne oszczędności lub zyski z inwestycji. Czynnikiem wyzwalającym jest kontrast między zadeklarowanym profilem ekonomicznym a nagłą dostępnością dużych środków.
W ramach EDD specjalista musi uzyskać dokumentację dotyczącą źródła majątku, która wyjaśnia nie tylko, skąd pochodzą konkretne środki, ale także w jaki sposób klient zgromadził swój całkowity majątek. W przypadku braku takiej dokumentacji lub gdy jest ona niewiarygodna, spełniony jest próg uzasadnionego podejrzenia.
5. Kradzież tożsamości i tożsamości syntetyczne
Oszustwa związane z tożsamością na rynku nieruchomości przybierają różne formy: wykorzystanie skradzionych dokumentów tożsamości w celu podszywania się pod legalnego nabywcę lub sprzedawcę; tworzenie tożsamości syntetycznych — połączeń danych prawdziwych i zmyślonych — które przechodzą podstawową weryfikację, ale nie są powiązane z żadną rzeczywistą osobą fizyczną; oraz podszywanie się pod prawowitego właściciela nieruchomości w celu jej sprzedaży bez jego wiedzy.
Wymogi AMLR dotyczące weryfikacji biometrycznej i dokumentacyjnej — które firma Immosurance realizuje za pośrednictwem platformy IDVerse — zostały specjalnie zaprojektowane w celu wykrywania oszustw związanych z tożsamością poprzez porównanie aktualnego zdjęcia twarzy z dokumentami wydanymi przez organy rządowe. W przypadku niepowodzenia weryfikacji lub wykrycia niespójności specjalista musi przeprowadzić dochodzenie. W przypadku gdy weryfikacja przebiega pomyślnie, ale inne czynniki budzą wątpliwości co do prawdziwej tożsamości klienta, specjalista musi udokumentować te wątpliwości i ocenić, czy spełniony jest próg uzasadnionego podejrzenia.
Oszustwa związane z tożsamością na rynku nieruchomości nie są wyłącznie problemem w kontekście przeciwdziałania praniu pieniędzy (AML) — stanowią one również bezpośrednie ryzyko oszustwa finansowego, które dotyka ofiary w najbardziej namacalny sposób, jaki można sobie wyobrazić. Jednak proces zapewnienia zgodności z przepisami AML jest głównym mechanizmem, za pomocą którego oszustwa te są wykrywane, a zgłoszenie podejrzanej transakcji (SAR) jest mechanizmem, za pomocą którego są one zgłaszane.
6. Wskaźniki unikania sankcji
Unikanie sankcji — wykorzystywanie pośredników, firm-przykrywek lub złożonych struktur korporacyjnych do przeprowadzania transakcji w imieniu osób lub podmiotów objętych sankcjami — jest przestępstwem, do którego specjaliści z branży nieruchomości mogą nieumyślnie przyczynić się, jeśli ich procesy weryfikacyjne są nieodpowiednie lub ich zrozumienie wskaźników jest ograniczone.
W branży nieruchomości wskaźniki uchylania się od sankcji obejmują: korporacyjne podmioty nabywające o nieprzejrzystej strukturze własności rzeczywistej, której nie da się przypisać do zweryfikowanej osoby fizycznej; transakcje z udziałem jurysdykcji objętych ukierunkowanymi systemami sankcji; niewyjaśnione płatności na rzecz osób trzecich ze źródeł powiązanych z państwami lub osobami objętymi sankcjami; oraz nagła pilność w realizacji transakcji bez zapewnienia odpowiedniego czasu na przeprowadzenie należytej staranności — taktyka wywierania presji stosowana przez osoby świadome, że dokładna weryfikacja ujawniłaby problem.
Zgodnie z AMLR weryfikacja pod kątem sankcji jest obowiązkiem ciągłym, a nie jednorazową kontrolą. W przypadku gdy weryfikacja przeprowadzana przez LexisNexis (zintegrowana z Immosurance) wykaże zgodność lub bliską zgodność z dowolną obowiązującą listą sankcji, specjalista musi natychmiast wstrzymać transakcję, zbadać tę zgodność oraz — w przypadku potwierdzenia faktycznej zgodności — zgłosić to właściwemu organowi krajowemu zgodnie z obowiązującymi wymogami dotyczącymi zgłaszania sankcji. Mechanizm zgłaszania podejrzanych transakcji (SAR) jest odrębny od zgłaszania sankcji, ale może być wymagany jednocześnie.
7. Nieaktywne konta i relacje, które nagle stają się aktywne
W branży nieruchomości odpowiednikiem nieaktywnego konta jest relacja z klientem, która pozostawała nieaktywna przez dłuższy czas, a następnie nagle zostaje wznowiona z nietypową intensywnością lub z profilem transakcji znacznie odbiegającym od dotychczasowej historii relacji.
Właściciel nieruchomości, który przez pięć lat dyskretnie zarządzał tym samym portfelem, a nagle zamierza sprzedać wszystkie nieruchomości w krótkim czasie; nabywca, który dziesięć lat temu kupił jedną nieruchomość mieszkalną, a teraz zgłasza się z zamiarem złożonej inwestycji obejmującej wiele nieruchomości, finansowanej ze środków zagranicznych; deweloper, który przez trzy lata nie prowadził działalności, a teraz powraca z projektem finansowanym przez nieprzejrzysty podmiot zagraniczny — takie wzorce nagłego wznowienia relacji w połączeniu z podwyższonymi wskaźnikami ryzyka mogą stanowić uzasadnione podstawy do podejrzeń.
Obowiązek okresowej aktualizacji danych KYC wynikający z AMLR, uruchamiany w odstępach czasu odpowiednich do poziomu ryzyka, stanowi mechanizm, dzięki któremu uśpione relacje są ponownie oceniane, gdy stają się ponownie aktywne. Jeżeli ponowna ocena ujawni istotne zmiany w profilu ryzyka, których nie da się w sposób zadowalający wyjaśnić, należy rozważyć złożenie zgłoszenia SAR.
Proces składania zgłoszenia SAR: wymagania AMLR
AMLR oraz towarzysząca mu szósta dyrektywa AMLD (6th AMLD) ustanawiają jasne ramy proceduralne dotyczące składania zgłoszeń SAR, które specjaliści z branży nieruchomości muszą zrozumieć i wdrożyć.
Wymóg eskalacji wewnętrznej
Zanim zgłoszenie SAR zostanie złożone do krajowej jednostki analityki finansowej (FIU), musi przejść przez wewnętrzny proces zapewnienia zgodności prowadzony przez specjalistę. Oznacza to, że należy zidentyfikować potencjalne zagrożenie — czy to w ramach bieżącego monitoringu, alertu ryzyka, przeglądu przeprowadzonego przez specjalistę ds. zgodności, czy też na podstawie obserwacji pracownika — i zgłosić je wyznaczonemu specjaliście ds. zgodności w zakresie przeciwdziałania praniu pieniędzy. Specjalista ds. zgodności musi następnie przeprowadzić lub nadzorować dochodzenie, w wyniku którego powstanie udokumentowana ocena faktów, wskaźników podejrzeń oraz wyciągniętych wniosków.
Przepisy AMLR wymagają, aby rola specjalisty ds. zgodności została wyznaczona i udokumentowana. Firma z branży nieruchomości, w której decyzje o złożeniu zgłoszenia SAR podejmuje osoba inna niż wyznaczony specjalista ds. zgodności – lub w której decyzje dotyczące zgłoszeń SAR są podejmowane doraźnie bez udokumentowanej oceny – nie spełnia wymogów strukturalnych określonych w przepisach.
Wymóg dokumentacji
Dochodzenie poprzedzające podjęcie decyzji o złożeniu zgłoszenia SAR musi być udokumentowane w sposób wystarczająco szczegółowy, aby wykazać, że:
· Fakty budzące obawy zostały dokładnie zidentyfikowane
· Dochodzenie zostało przeprowadzone w sposób systematyczny i w dobrej wierze
· Profil klienta lub transakcji został rozpatrzony całościowo, a nie w oderwaniu od kontekstu
· Wniosek, do którego doszło — o złożeniu zgłoszenia lub jego niezłożeniu — opierał się na udokumentowanych faktach oraz standardzie uzasadnionego podejrzenia
To właśnie ta dokumentacja odróżnia zgłoszenie SAR zgodne z przepisami od zgłoszenia nieprzemyślanego, a zgodną z przepisami decyzję o niezgłoszeniu od niezgodnego z prawem zaniechania zgłoszenia. Zarówno zgłoszenie, jak i brak zgłoszenia muszą być uzasadnione, a to właśnie dokumentacja sprawia, że tak jest.
Zakaz ujawniania informacji
Jednym z najważniejszych — i najczęściej niezrozumianych — przepisów ram prawnych dotyczących przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu (AML/CFT) jest zakaz ujawniania informacji. Zgodnie z prawem UE, a konkretnie z szóstą dyrektywą w sprawie przeciwdziałania praniu pieniędzy (6. AMLD), informowanie klienta lub jakiejkolwiek osoby z nim powiązanej o tym, że zgłoszenie podejrzanego zdarzenia (SAR) zostało lub zostanie złożone, lub że jest on przedmiotem dochodzenia w sprawie przeciwdziałania praniu pieniędzy, stanowi przestępstwo.
Dla specjalistów z branży nieruchomości, którzy często mają osobiste relacje z klientami budowane przez lata współpracy zawodowej, zakaz ten stanowi konkretne i poważne wyzwanie. Naturalny instynkt – bycie transparentnym, danie klientowi szansy na wyjaśnienie sytuacji przed podjęciem działań – jest prawnie zabroniony, gdy tylko pojawi się uzasadnione podejrzenie. Dochodzenie musi być prowadzone wewnętrznie. Zgłoszenie podejrzanego zdarzenia (SAR) musi zostać złożone bez uprzedzenia. A bieżąca komunikacja z klientem nie może ujawniać, nawet w sposób dorozumiany, że w sposobie postępowania zgodnym z przepisami w jego sprawie występuje coś nietypowego.
Nie oznacza to, że specjalista nie może nadal normalnie współpracować z klientem w sprawach handlowych w trakcie trwania procedury zgłoszenia podejrzanej transakcji (SAR). Oznacza to jedynie, że nie może ujawniać obaw dotyczących zgodności z przepisami ani faktu zgłoszenia. Granica między normalną współpracą handlową a zabronionym ujawnianiem informacji wymaga ostrożnego postępowania, a w razie wątpliwości należy zasięgnąć porady prawnej.
Ochrona w dobrej wierze
Szósta dyrektywa w sprawie przeciwdziałania praniu pieniędzy (AMLD) wprowadza wyraźną ochronę dla specjalistów, którzy składają zgłoszenia SAR w dobrej wierze: zwolnienie z odpowiedzialności cywilnej i karnej wynikającej ze zgłoszenia, pod warunkiem że zostało ono dokonane w dobrej wierze i zgodnie z obowiązującymi wymogami prawnymi. Ochrona ta bezpośrednio odnosi się do jednej z najczęściej podawanych przyczyn niezgłaszania podejrzanych transakcji w sektorze nieruchomości — obawy przed konsekwencjami prawnymi, jeśli podejrzenie ostatecznie okaże się bezpodstawne.
Ochrona ta jest rzeczywista i znacząca. Podmiot gospodarczy, który składa zgłoszenie SAR w oparciu o udokumentowane uzasadnione podejrzenie, po przeprowadzeniu dochodzenia, za pośrednictwem odpowiedniego kanału jednostki analityki finansowej (FIU), nie może zostać pozwany przez klienta za zniesławienie lub naruszenie poufności, ani nie może zostać pociągnięty do odpowiedzialności karnej za naruszenie prywatności. To właśnie dokumentacja procesu dochodzeniowego stanowi dowód działania w dobrej wierze, którego wymaga ta ochrona.
Wymóg terminowości
Zgłoszenia SAR muszą być składane bezzwłocznie. AMLR oraz krajowe przepisy wykonawcze określają terminy zgłaszania, które różnią się w zależności od okoliczności — niektóre jurysdykcje wymagają zgłoszenia w ciągu 24 godzin od powstania podejrzenia w pilnych przypadkach, inne w określonym terminie. Specjaliści z branży nieruchomości muszą znać obowiązujące krajowe terminy i zadbać o to, by procesy wewnętrzne nie powodowały opóźnień między pojawieniem się podejrzeń a złożeniem zgłoszenia.
W przypadku gdy złożenie zgłoszenia SAR przed zakończeniem transakcji mogłoby zwrócić uwagę klienta na prowadzone dochodzenie (ponieważ, na przykład, opóźnienie w jej zakończeniu byłoby niewytłumaczalne), specjalista może być zmuszony do zwrócenia się do krajowej jednostki analityki finansowej (FIU) o wskazówki dotyczące dalszego postępowania. W niektórych przypadkach jednostka analityki finansowej (FIU) może wydać zgodę lub wytyczne, które pozwolą na kontynuowanie transakcji w celach wywiadowczych. Nie stanowi to jednak pretekstu do opóźniania złożenia zgłoszenia — jest to konkretna procedura stosowana w przypadkach, gdy sfinalizowanie transakcji przed ujawnieniem podejrzeń jest operacyjnie konieczne dla celów egzekwowania prawa.
Pięć zasad, których musi przestrzegać każdy specjalista ds. zgodności w branży nieruchomości
Kluczowe wnioski z artykułu źródłowego dla specjalistów ds. przeciwdziałania praniu pieniędzy przekładają się bezpośrednio na wytyczne operacyjne dla specjalistów ds. zgodności w branży nieruchomości w ramach ram AMLR.
Skup się na faktach, zachowaniu i dowodach – a nie na przypuszczeniach. Standard uzasadnionego podejrzenia wymaga obiektywnej oceny opartej na dowodach. Subiektywny niepokój, osobiste wrażenia lub przypuszczenia oparte na narodowości, pochodzeniu etnicznym lub zawodzie klienta nie stanowią uzasadnionej podstawy do złożenia zgłoszenia podejrzanego zdarzenia (SAR) i mogą narazić specjalistę na zarzuty dyskryminacji. Podejrzenie musi opierać się na udokumentowanych, obserwowalnych faktach: schemacie płatności, anomalii strukturalnej, brakach w dokumentacji, zbieżności wyników weryfikacji.
Należy prowadzić rzetelną dokumentację i sporządzać jasne opisy przypadków. Każde dochodzenie musi skutkować sporządzeniem pisemnego protokołu, który strona trzecia — organ regulacyjny, sąd, przełożony — mogłaby przeczytać i zrozumieć bez dostępu do wewnętrznej wiedzy specjalisty. Opis sprawy musi wyjaśniać, co zaobserwowano, jakie wnioski z tego wyniknęły, co zbadano, co ustalono i do jakiego wniosku doszło. Niejasne notatki nie stanowią dokumentacji. Dokumentacją jest natomiast uporządkowany protokół dochodzenia opatrzony datą i godziną.
Sprawy należy eskalować poprzez odpowiednie kanały zgodności. Decyzje dotyczące zgłoszeń podejrzanych transakcji (SAR) nie należą do kompetencji poszczególnych agentów. Muszą one zostać eskalowane za pośrednictwem wyznaczonego specjalisty ds. zgodności, który jest osobą ponoszącą odpowiedzialność prawną i posiadającą uprawnienia do podejmowania decyzji dotyczących zgłoszeń. Agent, który zidentyfikuje potencjalne zagrożenie, musi niezwłocznie zgłosić to wewnętrznie. Specjalista ds. zgodności, który otrzyma zgłoszenie, musi podjąć odpowiednie działania w sposób systematyczny i w wyznaczonym terminie.
Nigdy nie należy ostrzegać klienta. Gdy pojawi się uzasadnione podejrzenie i rozpocznie się wewnętrzna eskalacja, wszelka komunikacja z klientem musi być prowadzona z uwzględnieniem zakazu ujawniania informacji. Obejmuje to nie tylko bezpośrednie oświadczenia dotyczące dochodzenia, ale także sygnały pośrednie — nietypowe opóźnienia w przetwarzaniu, niewyjaśnione prośby o dodatkową dokumentację lub zmiany w zachowaniu pracownika, które klient mógłby w uzasadniony sposób zinterpretować jako związane z podejrzeniami.
Należy konsekwentnie stosować standard uzasadnionego podejrzenia. Konsekwencja jest zarówno wymogiem prawnym, jak i koniecznością biznesową. Przedsiębiorstwo, które składa zgłoszenia SAR w odniesieniu do niektórych klientów wykazujących równoważne wskaźniki ryzyka, a w odniesieniu do innych nie — w oparciu o czynniki komercyjne, relacje osobiste lub zróżnicowane traktowanie różnych kategorii klientów — nie stosuje tego standardu prawidłowo i tworzy dokumentację świadczącą o niekonsekwentnym przestrzeganiu przepisów. Standard ten należy stosować do każdego przypadku indywidualnie, niezależnie od wartości komercyjnej relacji.
Co się zmienia na mocy AMLR: lipiec 2027 r. i obowiązki dotyczące zgłoszeń SAR w sektorze nieruchomości
AMLR nie wprowadza obowiązku składania zgłoszeń SAR w sektorze nieruchomości — obowiązek ten istnieje na mocy kolejnych dyrektyw w sprawie przeciwdziałania praniu pieniędzy od 2005 r. AMLR zmienia natomiast egzekwowalność, spójność oraz ramy nadzorcze, w ramach których ocenia się ten obowiązek.
Bezpośrednie stosowanie oznacza, że od lipca 2027 r. obowiązek składania zgłoszeń o podejrzanych transakcjach (SAR) będzie obowiązywał w identyczny sposób we wszystkich państwach członkowskich UE. Wyeliminowane zostaną różnice w krajowym wdrażaniu przepisów, które w przeszłości pozwalały niektórym rynkom funkcjonować przy niższych, de facto, standardach sprawozdawczości. Każdy specjalista w każdym państwie członkowskim będzie podlegał tym samym standardom.
Nadzór w ramach AMLA oznacza, że liczba, jakość i terminowość zgłoszeń SAR składanych przez specjalistów z branży nieruchomości na rynkach o najwyższym ryzyku będą podlegać bezpośredniej kontroli na szczeblu UE. Zadaniem AMLA jest zapewnienie zarówno skuteczności zgłaszania, jak i samego faktu jego dokonywania. Przedsiębiorstwo, które składa pobieżne, słabo udokumentowane zgłoszenia SAR, nie spełni standardu w takim samym stopniu, jak to, które nie składa żadnych zgłoszeń.
Rozszerzenie zakresu na pośredników wynajmu przy progu 10 000 euro miesięcznie oznacza, że duża grupa specjalistów, którzy nigdy nie składali zgłoszeń SAR — a w wielu przypadkach nigdy nie mieli nawet procedury składania takich zgłoszeń — musi teraz taką procedurę stworzyć. W przypadku agentów wynajmu czynniki wyzwalające opisane w niniejszym artykule mają pełną moc: nietypowe wzorce płatności najemców, nagłe przelewy o wysokiej wartości, płatności czynszu za pośrednictwem kont „kurierów” oraz unikanie sankcji poprzez umowy najmu stanowią realne zagrożenia na rynku wynajmu nieruchomości o wysokiej wartości.
Wzmocnione ramy działania jednostek analityki finansowej (FIU) zgodnie z szóstą dyrektywą w sprawie przeciwdziałania praniu pieniędzy (AMLD) oznaczają, że krajowe jednostki FIU są wyposażane w zasoby i organizowane w taki sposób, aby skuteczniej przyjmować i przetwarzać zgłoszenia SAR od specjalistów z branży nieruchomości. Inwestycjom władz w infrastrukturę sprawozdawczą towarzyszy odpowiednie oczekiwanie co do wyższej jakości i większej liczby zgłoszeń ze strony podmiotów zobowiązanych.
Immosurance: infrastruktura umożliwiająca składanie zgłoszeń SAR
Ramy zgodności niezbędne do prawidłowego składania zgłoszeń SAR — systematyczne wykrywanie sygnałów ostrzegawczych, udokumentowane dochodzenia, ustrukturyzowana procedura eskalacji wewnętrznej, odpowiedzialność specjalisty ds. zgodności oraz prowadzenie dokumentacji gotowej do audytu — nie mogą być zarządzane za pomocą nieformalnych procesów. Wymagają one infrastruktury zaprojektowanej specjalnie do tego celu.
Immosurance zapewnia tę infrastrukturę dla każdej firmy z branży nieruchomości w Europie, niezależnie od jej wielkości, rynku czy dotychczasowego doświadczenia w zakresie zgodności z przepisami.
Wykrywanie rozpoczyna się już na etapie nawiązywania współpracy i trwa przez cały okres trwania relacji. Integracja platformy z LexisNexis zapewnia ciągłą weryfikację pod kątem sankcji i osób zajmujących eksponowane stanowiska polityczne (PEP) wraz z alertami w czasie rzeczywistym. Autorski moduł ryzyka nieruchomościowego (Real Estate Risk Module) identyfikuje wzorce transakcji i zachowań klientów zgodne z każdym z siedmiu czynników wyzwalających zgłoszenie SAR opisanych w niniejszym artykule. Architektura ciągłego monitorowania porównuje bieżące zachowania transakcyjne z ustalonym profilem klienta, ujawniając odchylenia do weryfikacji przez specjalistę ds. zgodności.
Dochodzenie jest wspierane przez architekturę akt klienta, która zapewnia specjalistę ds. zgodności z przepisami pełną historię zgodności każdej relacji z klientem w momencie weryfikacji alertu. Dziennik dochodzenia w ramach każdego dossier pozwala specjaliście ds. zgodności na rejestrowanie spostrzeżeń, dokumentowanie złożonych zapytań, rejestrowanie otrzymanych odpowiedzi oraz sformułowanie wyciągniętych wniosków — tworząc opis sprawy wymagany zarówno w celu zapewnienia ochrony w dobrej wierze, jak i spełnienia obowiązku dokumentacyjnego wynikającego z AMLR.
Eskalacja jest wbudowana w oparty na rolach przepływ pracy platformy. Gdy generowany jest alert monitorujący, jest on kierowany na pulpit nawigacyjny specjalisty ds. zgodności. Decyzje dotyczące eskalacji — złożenie zgłoszenia SAR, zastosowanie procedury EDD, kontynuacja monitorowania lub zamknięcie sprawy wraz z udokumentowanym uzasadnieniem — są rejestrowane w aktach wraz z sygnaturami czasowymi i identyfikacją użytkownika. Wyznaczenie specjalisty ds. zgodności oraz osoby zastępczej jest dokumentowane w module KYB, co gwarantuje, że strukturalna odpowiedzialność wymagana przez AMLR jest zawsze zapewniona.
Ochrona przed ujawnieniem informacji jest wspierana przez architekturę kontroli dostępu platformy. Działania związane z raportami SAR — dziennik dochodzeń, rejestr rozpatrywania raportów SAR, decyzje osoby odpowiedzialnej za zgodność dotyczące eskalacji — są ograniczone do roli osoby odpowiedzialnej za zgodność. Inni użytkownicy platformy, w tym agenci mający bezpośredni kontakt z klientami, nie mają dostępu do tych rejestrów. W strukturę systemu wbudowano operacyjny podział obowiązków niezbędny do ochrony przed nieumyślnym ujawnieniem informacji.
Prowadzenie dokumentacji zgodnie z pięcioletnim obowiązkiem przechowywania wynikającym z AMLR odbywa się automatycznie. Każdy alert, każdy zapis z dochodzenia, każda decyzja dotycząca rozpatrzenia zgłoszenia SAR oraz każdy wynik są opatrzone sygnaturą czasową, przechowywane i archiwizowane zgodnie z wymogami rozporządzenia. Gdy AMLA lub krajowa jednostka analityki finansowej (FIU) zwraca się z prośbą o udostępnienie dokumentacji — w ramach toczącego się dochodzenia, kontroli nadzorczej lub przeglądu po zdarzeniu — pełna historia działań w zakresie zgodności jest natychmiast dostępna w formie, która świadczy zarówno o jakości procesu zapewnienia zgodności, jak i o dobrej wierze specjalistów, którzy go przeprowadzili.
Wniosek: Solidne zgłoszenie SAR dzisiaj zapobiega przestępstwom finansowym jutro
Artykuł źródłowy kończy się zdaniem, które należy potraktować dosłownie: solidne zgłoszenie podejrzanej transakcji (SAR) dzisiaj może pomóc w zapobieganiu przestępstwom finansowym jutro. Nie jest to retoryka. Jest to mechanizm, dzięki któremu funkcjonuje system przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu (AML/CFT).
Jednostki wywiadu finansowego analizują dane z raportów SAR w celu identyfikacji sieci przestępczych, mapowania typologii prania pieniędzy oraz tworzenia obrazu wywiadowczego, który umożliwia organom ścigania podjęcie działań. Pojedyncze, dobrze udokumentowane zgłoszenie SAR od specjalisty z branży nieruchomości — opisujące nietypową strukturę transakcji, podejrzany schemat płatności lub niewyjaśniony łańcuch własności przedsiębiorstwa — może stanowić ogniwo łączące śledztwo dotyczące dochodów pochodzących z przestępstwa o wartości milionów.
Specjalista z branży nieruchomości, który składa takie zgłoszenie SAR, nie musi wiedzieć, co będzie dalej. Wystarczy, że wykonał swoją pracę: zidentyfikował podejrzenie, zbadał je w sposób systematyczny, udokumentował ustalenia i zgłosił je właściwą drogą. Rozporządzenie AMLR tworzy ramy prawne, które wymagają od niego właśnie tego. Immosurance zapewnia platformę operacyjną, dzięki której takie postępowanie jest praktyczne, spójne i uzasadnione.
Każda firma z branży nieruchomości w Europie ma lub będzie miała do czynienia z okolicznościami budzącymi uzasadnione podejrzenia. Nie chodzi o to, czy tak się stanie. Chodzi o to, czy firma będzie przygotowana, by właściwie zareagować, gdy to nastąpi.