Poznaj szczegóły swojej transakcji
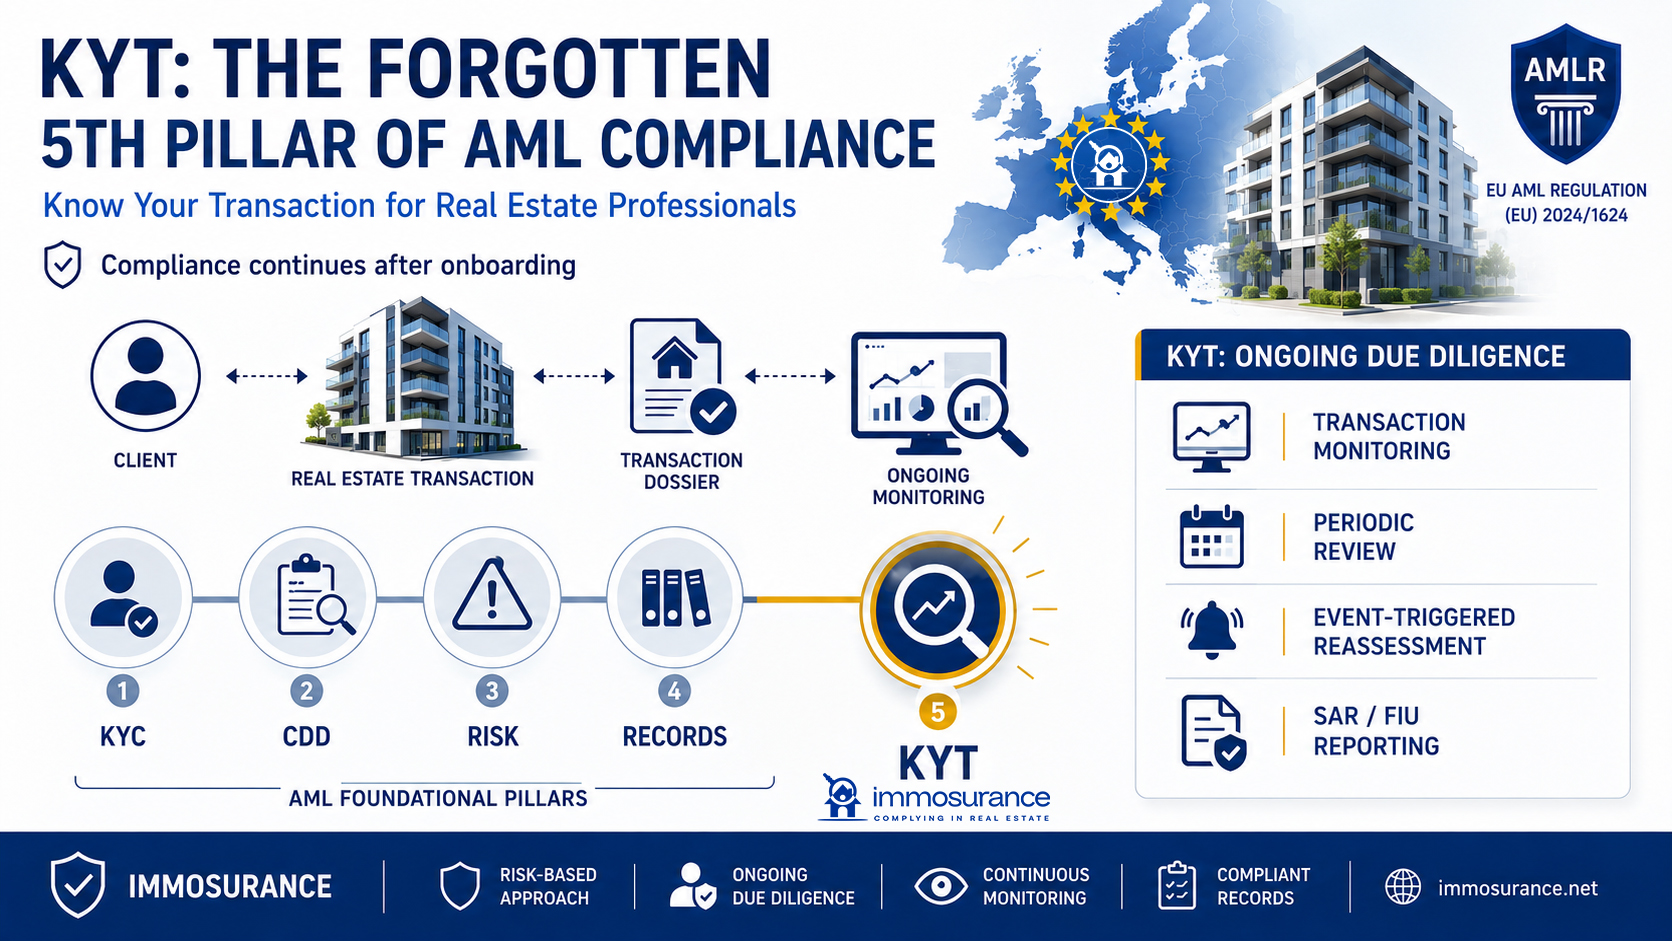
KYT — „Know Your Transaction”: zgodność z przepisami, która trwa po zakończeniu procesu wdrażania
„Poznaj swoją transakcję” to często pomijany piąty filar ram przeciwdziałania praniu pieniędzy — a jego zaniedbanie jest jedną z najczęstszych przyczyn niepowodzeń w zakresie zgodności z przepisami na rynku nieruchomości. Logika jest prosta: klient, który z powodzeniem przejdzie wszystkie kontrole podczas rejestracji, może później angażować się w transakcje niezgodne z podanym profilem, wskazujące na „layering” lub „placement” albo w inny sposób budzące podejrzenia. Bez ciągłego monitorowania takie zachowanie pozostaje niewykryte.
Zgodnie z art. 26 rozporządzenia AMLR ciągła należyta staranność jest stałym obowiązkiem prawnym — a nie opcjonalnym udoskonaleniem. Dla specjalistów z branży nieruchomości oznacza to:
Monitorowanie transakcji – sprawdzanie przepływów płatności, terminów transakcji oraz relacji z kontrahentami pod kątem wzorców odbiegających od profilu oczekiwanego, ustalonego podczas rejestracji. Sygnały ostrzegawcze obejmują: płatności otrzymane z rachunków lub jurysdykcji niezgodnych z profilem klienta; ceny znacznie przewyższające lub niższe od wartości rynkowej; szybką odsprzedaż niedawno nabytej nieruchomości; korzystanie z wielu pośredników lub rachunków bez wyraźnego uzasadnienia handlowego; oraz prośby o podział transakcji lub płatności w sposób sugerujący strukturyzację mającą na celu uniknięcie progów sprawozdawczych.
Okresowa aktualizacja danych KYC — dane klientów, oceny ryzyka i wyniki weryfikacji muszą być aktualizowane w odstępach czasu dostosowanych do poziomu ryzyka. Klient wysokiego ryzyka może wymagać corocznego przeglądu; klient o niższym ryzyku może wymagać przeglądu co dwa lub trzy lata. Jednak „okresowy” oznacza właśnie okresowy — a nie „gdy tylko przyjdzie mi to do głowy”. AMLR wymaga, aby proces ten był systematyczny i udokumentowany.
Ponowna ocena wywołana zdarzeniem — niektóre zdarzenia wymagają natychmiastowej ponownej oceny, niezależnie od tego, kiedy przeprowadzono ostatni przegląd okresowy. Należą do nich: niekorzystne doniesienia mediów identyfikujące klienta w nowych postępowaniach karnych lub regulacyjnych; zmiana statusu sankcyjnego klienta; istotna zmiana w strukturze rzeczywistej własności klienta; oraz każda transakcja budząca podejrzenia, nawet wstępne.
Zgłaszanie podejrzanych działań (SAR) — gdy w wyniku monitorowania powstaje uzasadnione podejrzenie prania pieniędzy lub finansowania terroryzmu, specjalista ma prawny obowiązek złożenia zgłoszenia do krajowej jednostki analityki finansowej (FIU) — i musi to zrobić bez „ostrzegania” klienta. Zakaz informowania klienta stanowi przepis dotyczący odpowiedzialności karnej: poinformowanie klienta o tym, że jest on przedmiotem dochodzenia lub zgłoszenia, samo w sobie stanowi przestępstwo.
Nieprawidłowości w zakresie KYT na rynku nieruchomości mają charakter systemowy: większość agencji nie posiada w ogóle infrastruktury do bieżącego monitorowania. Transakcje traktowane są jako odrębne zdarzenia, które rozpoczynają się i kończą wraz z ich sfinalizowaniem. Klient zostaje zarejestrowany, transakcja zostaje sfinalizowana, dokumentacja zostaje zarchiwizowana — a relacja z punktu widzenia zgodności z przepisami uznaje się za zakończoną. W przypadku agentów transakcyjnych, którzy rzeczywiście nie utrzymują stałych relacji ze stronami, może to być częściowo uzasadnione. W przypadku zarządców nieruchomości, agentów wynajmu i doradców, którzy utrzymują stałe relacje, jest to ewidentne naruszenie przepisów.
Immosurance rozwiązuje problem KYT poprzez zintegrowane, ciągłe monitorowanie, które uruchamia się automatycznie po utworzeniu profilu klienta i dokumentacji transakcji. Połączenia platformy z LexisNexis i innymi dostawcami usług weryfikacyjnych umożliwiają ciągłą ponowną weryfikację — gdy aktualizacja listy sankcji lub niekorzystne wydarzenie medialne dotyczy istniejącego klienta, generowany jest alert w czasie rzeczywistym i przekazywany do specjalisty ds. zgodności. Harmonogramy okresowych przeglądów są ustalane automatycznie na podstawie klasyfikacji ryzyka klienta i wyświetlane jako zadania na pulpicie nawigacyjnym platformy. Ścieżki audytu rejestrują każde działanie monitorujące, każdy sprawdzony alert i każdą udokumentowaną decyzję — gwarantując, że obowiązek bieżącej należytej staranności jest tak samo udokumentowany, jak miało to miejsce podczas wstępnej weryfikacji klienta.