Jeden kraj, jeden nadzorca
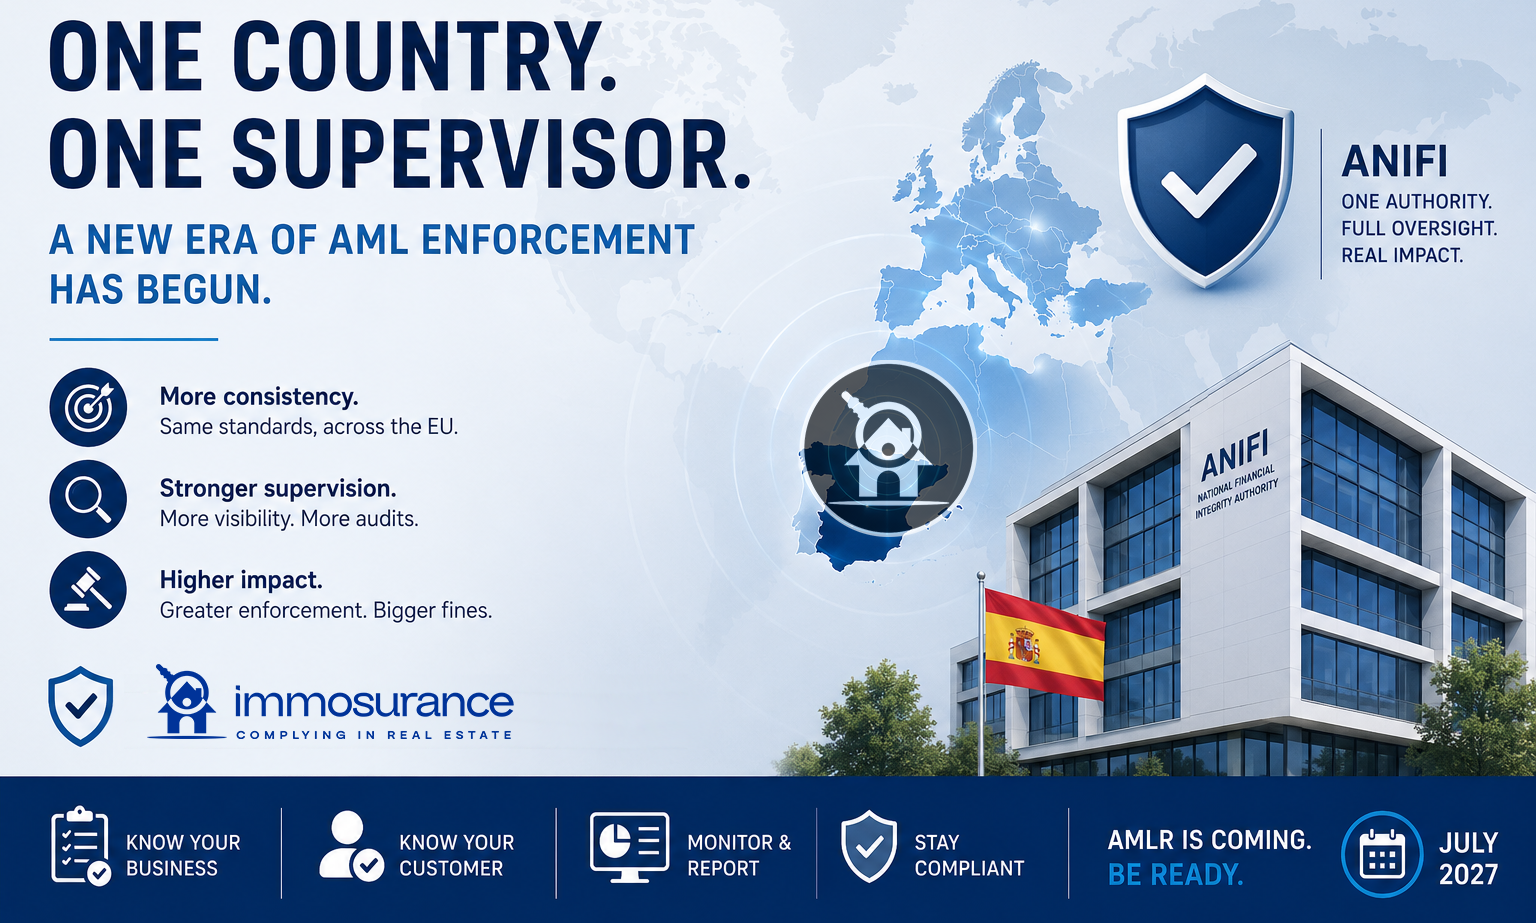
Model, za którym podąży reszta UE. W przypadku rynku nieruchomości oznacza to konsekwentne kontrole, szybsze wykrywanie nadużyć i wyższe kary. Rozpoczęła się era radarów.
Przez dziesięciolecia najlepszym sprzymierzeńcem osób zajmujących się praniem pieniędzy w Europie nie był sprytny prawnik ani konto offshore. Była to fragmentacja. Obowiązki związane z przeciwdziałaniem praniu pieniędzy były rozproszone między jednostkami analityki finansowej (FIU), ministerstwami, organami nadzoru sektorowego i organizacjami zawodowymi — z których każda miała częściowy wgląd w sytuację, ograniczone zasoby i, zwłaszcza w przypadku sektora niefinansowego, niewielką skłonność do przeprowadzania audytów. Firmy z branży nieruchomości wiedzą o tym lepiej niż ktokolwiek inny: od 25 lat są podmiotami zobowiązanymi, a kontrole przeprowadzano u nich niemal nigdy.
Ta strukturalna słabość jest obecnie eliminowana z systemu. A Hiszpania właśnie wykonała pierwszy krok.
Hiszpańska inicjatywa: ANIFI
28 lipca 2026 r. hiszpańska Rada Ministrów zatwierdziła wstępny projekt ustawy powołującej ANIFI – Krajowy Urząd ds. Integralności Finansowej (Autoridad Nacional de Integridad Financiera). Warto zwrócić uwagę na to, co ten nowy organ konsoliduje w ramach jednej instytucji: wywiad finansowy (przejmując SEPBLAC, hiszpańską jednostkę analityki finansowej), nadzór i kontrole w zakresie przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu (AML/CFT), uprawnienia do nakładania sankcji administracyjnych, zarządzanie międzynarodowymi sankcjami finansowymi oraz nadzór nad finansowaniem proliferacji.
Jeden organ. Jeden mandat. I – to jest część, którą każdy specjalista ds. zgodności powinien przeczytać dwa razy – jeden punkt kontaktowy z AMLA, unijnym organem ds. przeciwdziałania praniu pieniędzy z siedzibą we Frankfurcie.
Co najważniejsze, zakres działania ANIFI nie ogranicza się do banków. Jego mandat wyraźnie obejmuje pełen zakres podmiotów zobowiązanych, w tym DNFBP — wyznaczone przedsiębiorstwa i zawody niefinansowe. To właśnie my: agencje nieruchomości, deweloperzy pełniący rolę pośredników, sieci franczyzowe, pośrednicy w zakresie kredytów hipotecznych. Sektory, które historycznie znajdowały się na samym dole listy priorytetów każdego organu nadzorczego, w tej nowej architekturze znajdują się w pełni w zakresie kompetencji dobrze wyposażonego organu, którego model finansowania – opłaty nakładane na podmioty zobowiązane, uzupełnione wpływami z kar – dosłownie rośnie wraz z egzekwowaniem przepisów.
Dlaczego „jeden punkt koordynacji” zmienia wszystko
Aby zrozumieć, dlaczego ma to znaczenie, spójrzmy na to z perspektywy Frankfurtu. Zadaniem AMLA jest zapewnienie rygorystycznego, spójnego nadzoru w 27 państwach członkowskich. Zadanie to jest niemal niemożliwe do wykonania, gdy w każdym kraju istnieje mozaika organów o nakładających się kompetencjach i niespójnych danych. Staje się ono znacznie łatwiejsze, gdy każdy kraj ma jednego skonsolidowanego partnera – jeden organ, który gromadzi informacje, przeprowadza kontrole i nakłada sankcje.
Model hiszpański jest dokładnie taką strukturą, jakiej AMLA potrzebuje po drugiej stronie stołu, i nie pozostanie on długo jedynym tego rodzaju rozwiązaniem. Gdy jedno państwo członkowskie stworzy architekturę referencyjną — jasno określone linie odpowiedzialności, zintegrowane dane wywiadowcze i nadzór, jednego rozmówcę dla Frankfurtu — natychmiast pojawi się presja ze strony innych państw. Należy spodziewać się różnych wariantów tej konsolidacji w całej UE na długo przed pełnym wejściem w życie AMLR w lipcu 2027 r.
Bezpośrednie konsekwencje: spójność, szybkość i wyższe grzywny
Dla sektora niefinansowego, a w szczególności dla rynku nieruchomości, konsekwencje tej nowej struktury są konkretne i widoczne w najbliższej przyszłości.
Kontrole stają się spójne. W modelu rozdrobnionym to, czy dana firma była kiedykolwiek kontrolowana, zależało w dużej mierze od położenia geograficznego i szczęścia. Skonsolidowany organ prowadzi nadzór oparty na ryzyku, korzystając z jednej bazy danych, a AMLA określa metodologię nadrzędną. Kontrola, której nie przeprowadzono przez 25 lat, staje się kontrolą zaplanowaną, systematyczną i powtarzalną.
Niezgodności są wykrywane szybciej. Gdy wywiad finansowy i nadzór działają pod jednym dachem, sygnały się łączą. Jednostka analityki finansowej (FIU) widzi zgłoszenia podejrzanych transakcji, które nie zostały złożone przez agencję obsługującą dziesiątki transakcji rocznie. Organ nadzorczy dostrzega podmiot podlegający obowiązkowi, który nigdy się nie zarejestrował, nigdy nie przeszkolił personelu i nigdy nie udokumentował oceny ryzyka. Wzajemne porównywanie danych, które kiedyś zajmowało lata — lub w ogóle nie miało miejsca — staje się rutynowym wyszukiwaniem w zintegrowanych bazach danych.
Kary rosną zarówno pod względem liczby, jak i wartości. Większa liczba audytów automatycznie oznacza więcej ustaleń. Ujednolicony organ sankcjonujący, działający zgodnie z wytycznymi ustawy AMLA i częściowo finansowany z wpływów pochodzących z własnych działań egzekucyjnych, ma zarówno możliwości, jak i strukturalną motywację do konsekwentnego nakładania sankcji. Schemat ten jest dobrze znany z każdego sektora, w którym nastąpiła konsolidacja nadzoru: egzekwowanie przepisów nie następuje stopniowo — następuje gwałtownie.
Mówiąc wprost: lata funkcjonowania poza zasięgiem nadzoru powoli, ale nieubłaganie dobiegają końca. Nie dlatego, że zmieniły się przepisy – obowiązują one od 2001 roku – ale dlatego, że w końcu budowany jest mechanizm, który zapewni ich skuteczne egzekwowanie.
Niewygodne pytanie dla każdej firmy z branży nieruchomości
Gdyby jutro skonsolidowany organ krajowy przeprowadził opartą na ryzyku kontrolę Państwa firmy, co by odkrył? Udokumentowaną, aktualną ocenę ryzyka biznesowego? Akta klientów, w których identyfikacja, weryfikacja i należyta staranność są wykazane krok po kroku? Dowody szkoleń personelu? Sprawny system raportowania?
Dla firm, które traktowały przeciwdziałanie praniu pieniędzy jako formalność, szczera odpowiedź jest niekomfortowa. A czas na naprawę tej sytuacji nie zależy od Państwa własnego planowania, lecz od dwóch zewnętrznych czynników: wejścia w życie AMLR w lipcu 2027 r. oraz konsolidacji krajowej – dziś w Hiszpanii, jutro w innych krajach – która nastąpi jeszcze wcześniej. Dodajmy do tego kurczącą się pulę dostępnych ekspertów w dziedzinie przeciwdziałania praniu pieniędzy w miarę zbliżania się terminu, a wniosek z moich poprzednich artykułów pozostaje aktualny i jeszcze bardziej uzasadniony: czas na działanie nie nadejdzie wraz z nadejściem pisma od nowego organu. Nadszedł już teraz.
Gotowość to wybór — i struktura
Gotowość w tej nowej rzeczywistości nadzorczej ma precyzyjne znaczenie: zdolność do natychmiastowego wykazania zgodności, plik po pliku, w dniu, w którym audytor nawiąże połączenie. Jest to zdolność strukturalna, a nie chaotyczne działania. Wymaga to platformy, na której w jednym miejscu znajdują się elementy „Know Your Business” (samookaleczenie ryzyka, polityki wewnętrzne, szkolenia, zgłaszanie nieprawidłowości), „Know Your Customer” (cyfrowa weryfikacja tożsamości, sprawdzanie sankcji i osób zajmujących eksponowane stanowiska polityczne (PEP), negatywne informacje w mediach) oraz ocena ryzyka specyficznego dla rynku nieruchomości — przejrzyste, zgodne z RODO i możliwe do natychmiastowej kontroli.
Właśnie z myślą o tym powstała platforma Immosurance: pierwsza ogólnoeuropejska platforma zapewniająca zgodność z przepisami AML, zaprojektowana specjalnie dla sektora nieruchomości, opracowana we współpracy z CEPI, wiodącym europejskim stowarzyszeniem branży nieruchomości — kompleksowa, wyczerpująca, szyfrowana, zgodne z RODO i przygotowane na wymogi AMLR, przeznaczone zarówno dla pojedynczej agencji, jak i całej sieci franczyzowej, dostępne w ponad 14 językach. Gdy nadzór ulegnie konsolidacji, sukces odniosą te firmy, których dowody zgodności z przepisami będą dostępne za jednym kliknięciem. Dzisiaj jest to wybór; jutro będzie to walka o przetrwanie.
Hiszpania dała sygnał do rozpoczęcia nowej ery nadzoru w zakresie przeciwdziałania praniu pieniędzy. Radar nie jest już tylko włączany — jest on połączony w sieć, scentralizowany i skierowany bezpośrednio na sektory, które zakładały, że nigdy nie zwróci on na nie uwagi.
Nie bądź firmą, którą zasta on nieprzygotowaną.
Czy spodziewasz się, że Twój kraj pójdzie w ślady hiszpańskiego modelu konsolidacji? Czy Twoja dokumentacja przetrwałaby pierwszy systematyczny audyt? Czekamy na Twoją opinię w komentarzach – a jeśli chcesz zobaczyć, jak wygląda natychmiastowa gotowość do audytu w praktyce, nasze drzwi stoją otworem.