AMLR a AMLD6: Co musi zrobić każda firma z branży nieruchomości w Europie
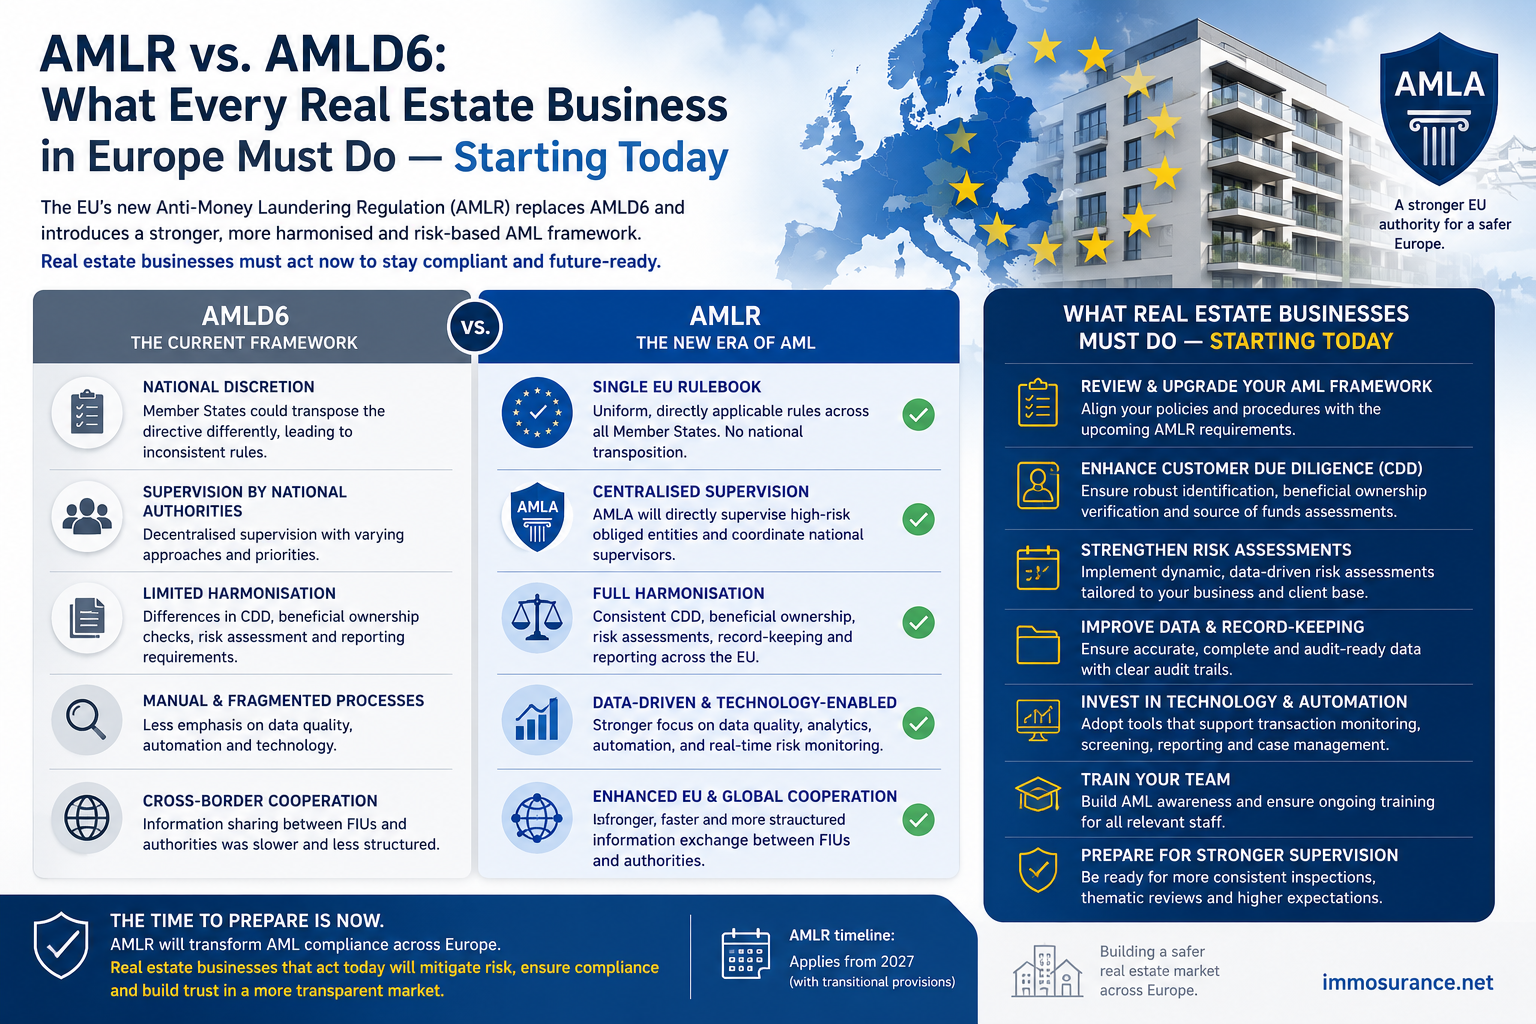
Podejście UE do zwalczania przestępczości finansowej ulega gruntownej przebudowie. Dla specjalistów z branży nieruchomości ta przebudowa niesie ze sobą jasny komunikat: era niespójnego, interpretowanego lokalnie przestrzegania przepisów dotyczących przeciwdziałania praniu pieniędzy dobiega końca. Zastąpi ją bardziej rygorystyczny, jednolity system, który będzie bezpośrednio egzekwowany od 10 lipca 2027 r. Nie chodzi o to, czy zmiany te dotkną Twoją firmę. Chodzi o to, czy będziesz na nie przygotowany.
Od dyrektywy do rozporządzenia: dlaczego tym razem jest inaczej
Do tej pory unijne prawo dotyczące przeciwdziałania praniu pieniędzy funkcjonowało w oparciu o dyrektywy. Dyrektywa wyznacza państwom członkowskim cel, do którego należy dążyć; następnie każde państwo opracowuje własne przepisy krajowe, aby ten cel osiągnąć. Rezultatem było dokładnie to, czego można było się spodziewać: zróżnicowanie. Różne progi, różne interpretacje, różna intensywność nadzoru. Dla firm z branży nieruchomości — zwłaszcza tych prowadzących działalność transgraniczną — ta fragmentacja spowodowała prawdziwą niepewność w zakresie zgodności z przepisami.
Rozporządzenie w sprawie przeciwdziałania praniu pieniędzy (AMLR), rozporządzenie (UE) 2024/1624, całkowicie zmienia ten model. Rozporządzenie nie wymaga transpozycji do prawa krajowego. Obowiązuje bezpośrednio i w identyczny sposób we wszystkich 27 państwach członkowskich UE od dnia wejścia w życie. Nie ma miejsca na krajową reinterpretację, lokalną elastyczność ani różnice w rozumieniu pojęcia „zgodności” w Madrycie, Amsterdamie, Paryżu czy Warszawie.
AMLD6 (dyrektywa) | AMLR (rozporządzenie) | |
Forma prawna | Wymaga transpozycji do prawa krajowego | Ma bezpośrednie zastosowanie w całej UE |
Spójność | Różni się w zależności od państwa członkowskiego | Jednolita we wszystkich 27 państwach |
Nadzór | Organy krajowe | Scentralizowany za pośrednictwem AMLA (Frankfurt) |
Egzekwowanie | Pośrednie, zróżnicowane w poszczególnych krajach | Bezpośrednie, zharmonizowane, bardziej rygorystyczne |
Limit płatności gotówkowych | Ustalany na poziomie krajowym | Limit w wysokości 10 000 euro obowiązujący w całej UE |
Uzupełniający akt prawny dopełnia ten obraz. Szósta dyrektywa w sprawie przeciwdziałania praniu pieniędzy (AMLD6) określa strukturę nadzorczą — jednostki analityki finansowej, krajowe organy właściwe, rejestry rzeczywistych właścicieli — i musi zostać transponowana przez państwa członkowskie do 10 lipca 2027 r. Urząd ds. Przeciwdziałania Praniu Pieniędzy (AMLA) z siedzibą we Frankfurcie, który już rozpoczął działalność, będzie bezpośrednio nadzorował podmioty zobowiązane o najwyższym ryzyku w całej UE oraz będzie dążył do zharmonizowania nadzoru między organami krajowymi.
Dla sektora nieruchomości — który historycznie znajdował się na niższym końcu skali intensywności przestrzegania przepisów, pomimo znacznego narażenia na pranie pieniędzy — jest to strukturalna zmiana w środowisku egzekwowania prawa, a nie jedynie aktualizacja regulacji.
Harmonogram: dlaczego rozpoczęcie działań już dziś nie jest opcjonalne
Rozłożony w czasie harmonogram wdrażania stwarza fałszywe poczucie odległości. Kamienie milowe są bliżej, niż się wydaje.
2024–2025: Rozpoczęcie działalności przez AMLA; zastosowanie rozporządzenia w sprawie transferu środków (TFR); krajowe organy nadzorcze rozpoczynają dostosowywanie się do standardów AMLR
2025–2027: Okres przygotowawczy — czas, w którym należy zbudować, przetestować i wdrożyć infrastrukturę zapewniającą zgodność z przepisami
10 lipca 2027 r.: AMLR wchodzi w życie w pełnym zakresie; upływa termin transpozycji AMLD6; rozpoczyna się pełne egzekwowanie przepisów przez organy nadzoru
Po 2027 r.: AMLA zintensyfikuje bezpośredni nadzór; spodziewany jest znaczny wzrost liczby działań egzekucyjnych
Okres przygotowawczy nie jest okresem karencji. AMLA już funkcjonuje. Krajowe organy nadzoru już dostosowują swoje oczekiwania. Przedsiębiorstwa, które w lipcu 2027 r. nie będą dysponowały infrastrukturą zgodną z wymogami — udokumentowanymi ocenami ryzyka, ustrukturyzowanymi procesami CDD i EDD, systemami weryfikacji UBO, bieżącym monitorowaniem, szkoleniami personelu — nie otrzymają okresu przejściowego. Zostaną objęte egzekwowaniem przepisów.
Dla firm z branży nieruchomości, które obecnie nie posiadają formalnego programu zapewnienia zgodności lub działają w oparciu o ręczne i niespójne procesy, osiągnięcie pełnej gotowości operacyjnej w ciągu dwóch lat jest możliwe, ale nie jest to łatwe. Dla tych, którzy zaczną już dzisiaj, jest to wykonalne. Dla tych, którzy będą czekać do 2026 r., nie jest to możliwe.
Co zmienia AMLR w branży nieruchomości: szczegóły
Rozszerzony zakres. AMLR wyraźnie obejmuje pośredników w obrocie nieruchomościami, notariuszy oraz — co istotne, po raz pierwszy — agencje wynajmu pośredniczące w transakcjach najmu o wartości co najmniej 10 000 euro miesięcznie. Agencje wynajmu, które nigdy nie działały w ramach formalnych ram przeciwdziałania praniu pieniędzy (AML), muszą teraz takie ramy stworzyć. Każda firma zajmująca się wynajmem nieruchomości mieszkalnych lub komercyjnych o wysokiej wartości podlega nowym obowiązkom.
Bardziej rygorystyczna procedura należytej staranności wobec klienta. AMLR szczegółowo określa, co musi obejmować procedura CDD: weryfikację tożsamości i adresu przed nawiązaniem relacji, śledzenie rzeczywistego właściciela przez wszystkie poziomy struktury korporacyjnej aż do ostatecznej osoby fizycznej, udokumentowaną ocenę ryzyka dla każdego klienta oraz weryfikację źródła środków na poziomie standardowym wraz z weryfikacją źródła majątku wymaganą w ramach EDD. Wymóg czasowy jest jednoznaczny: weryfikacja musi zostać zakończona przed nawiązaniem relacji biznesowej — nie w momencie podpisania umowy, ani po jej zawarciu.
Przejrzystość w zakresie rzeczywistych właścicieli (UBO). Weryfikacja rzeczywistych właścicieli musi wykraczać poza zebranie dokumentu rejestracyjnego spółki. Zgodnie z art. 42–48 specjaliści muszą zweryfikować rzeczywistych właścicieli (UBO) za pomocą niezależnych, wiarygodnych źródeł, przeprowadzić weryfikację krzyżową z unijnymi rejestrami rzeczywistych właścicieli oraz udokumentować pełny łańcuch własności. Łańcuch, którego nie da się sprowadzić do osoby fizycznej, musi zostać poddany procedurze EDD.
Ogólnounijny limit płatności gotówkowych w wysokości 10 000 euro. Zharmonizowany pułap płatności gotówkowych we wszystkich państwach członkowskich eliminuje różnice krajowe, które historycznie pozwalały na stosowanie różnych progów. Poniżej tego limitu płatności gotówkowe nie są wolne od ryzyka — podejście oparte na ryzyku nadal wymaga analizy wzorców płatności.
Obowiązkowe bieżące monitorowanie. Artykuł 26 wymaga ciągłego monitorowania relacji biznesowych: analizy wzorców transakcyjnych, okresowej aktualizacji danych KYC dostosowanej do poziomu ryzyka oraz natychmiastowej ponownej oceny w przypadku wystąpienia istotnych zmian. Dla zarządców nieruchomości i pośredników wynajmu utrzymujących długoterminowe relacje z klientami jest to stały obowiązek operacyjny, a nie jednorazowa procedura weryfikacyjna przy nawiązaniu współpracy.
Spójne egzekwowanie przepisów. Zgodnie z mandatem AMLA dotyczącym konwergencji nadzorczej standardy stosowane w poszczególnych państwach członkowskich będą stopniowo ujednolicanie. Podejście dwutorowe — rygorystyczne na niektórych rynkach, łagodne na innych — nie będzie już możliwe.
Co to oznacza w praktyce dla firm z branży nieruchomości każdej wielkości
Wymogi AMLR nie zależą od wielkości przedsiębiorstwa — firma wynajmująca nieruchomości prowadzona przez jednego agenta ma takie same obowiązki w zakresie CDD, EDD i sprawozdawczości jak duża międzynarodowa sieć nieruchomościowa. Różnica polega na złożoności organizacyjnej związanej z wypełnianiem tych obowiązków i właśnie w tym zakresie odpowiednia technologia decyduje o tym, czy firma działa zgodnie z przepisami, czy nie.
Małe firmy z branży nieruchomości (1–5 osób) mają takie same obowiązki prawne jak większe przedsiębiorstwa, ale wszystkie zadania związane z zapewnieniem zgodności z przepisami spoczywają na jednej osobie: specjalisty ds. zgodności, agenta i kierownika jednocześnie. Program zgodności z przepisami musi być uporządkowany, udokumentowany i możliwy do obrony — ale musi też być możliwy do obsługi przez jedną osobę w normalnych godzinach pracy. Platforma, która automatyzuje ocenę ryzyka, weryfikację i prowadzenie dokumentacji, nie jest luksusem dla małej firmy; jest to jedyna praktyczna droga do zapewnienia zgodności z przepisami.
Średnie agencje (5–50 osób) borykają się z dodatkową złożonością związaną z koniecznością spójnego stosowania procedur przez wielu pracowników, z których każdy może obsługiwać transakcje z klientami. Ryzyko niespójnego przeprowadzania CDD — gdzie niektórzy agenci rygorystycznie stosują proces, a inni go pomijają pod presją handlową — jest najwyższe w tym segmencie. Rozwiązaniem operacyjnym jest ustrukturyzowana platforma oparta na przepływie pracy, która kieruje istotne decyzje do wyznaczonego specjalisty ds. zgodności.
Duże przedsiębiorstwa i sieci z branży nieruchomości działające na wielu rynkach UE bezpośrednio stają przed wymogiem harmonizacji transgranicznej wynikającym z AMLR: wszędzie musi obowiązywać jeden standard zgodności, w każdym języku, zgodny z lokalnymi wymogami sprawozdawczymi krajowych jednostek analityki finansowej (FIU), a jednocześnie spełniający nadrzędny standard UE. Wymogiem operacyjnym jest wielojęzyczna, obejmująca wiele jurysdykcji i zintegrowana z interfejsem API infrastruktura zgodności.
Zacznij już dziś: sześć działań, które każda firma z branży nieruchomości powinna podjąć teraz
Niezależnie od wielkości firmy, okres przygotowawczy wymaga podjęcia działań na sześciu frontach. Każde z nich można rozpocząć już dziś — przed wyborem platformy, przed sfinalizowaniem polityk, przed wyznaczeniem specjalisty ds. zgodności.
Oceń swoje obecne ryzyko. Które działania powodują, że firma uzyskuje status podmiotu zobowiązanego zgodnie z AMLR? Sprzedaż, wynajem powyżej 10 000 euro miesięcznie, zarządzanie nieruchomościami, czynności notarialne? Zakres działalności określa obowiązki.
Wyznacz specjalistę ds. zgodności. AMLR wymaga wyznaczenia konkretnej, odpowiedzialnej osoby. W firmie prowadzonej przez jednego agenta to właśnie Ty. W większej firmie wyznacz tę osobę już teraz — zanim stanowisko to zostanie obsadzone z konieczności pod presją.
Przeprowadź audyt obecnego procesu identyfikacji klienta (CDD). Czy jest on udokumentowany? Czy jest spójny? Czy jest realizowany przed rozpoczęciem transakcji? Jeśli odpowiedź na którekolwiek z tych pytań brzmi „nie”, już wiesz, co należy zmienić.
Oceń stan szkoleń personelu. Czy wszyscy odpowiedni pracownicy wiedzą, czego wymaga od nich AML? Czy potrafią rozpoznać sygnały ostrzegawcze? Czy znają zakaz ujawniania informacji? Jeśli nie, szkolenia są obecnie najszybszą i najbardziej opłacalną inwestycją w zapewnienie zgodności z przepisami.
Przejrzyj system prowadzenia dokumentacji. Pięć lat dokumentacji gotowej do audytu, dostępnej na żądanie — czy dysponujesz systemem, który domyślnie to zapewnia, czy też będziesz przeszukiwać archiwa e-maili, gdy pojawi się inspektor?
Wybierz technologię zapewniającą zgodność z przepisami. Kwestia wyboru platformy powinna zostać rozstrzygnięta w 2025 r., a nie w 2026 r. Wdrożenie, zapoznanie personelu i integracja z procesami roboczymi wymagają czasu. Opóźnione decyzje dotyczące technologii potęgują wszystkie inne wyzwania związane z przygotowaniami.
Immosurance: stworzona z myślą o każdej firmie z branży nieruchomości w Europie
Immosurance to pierwsza i jedyna w Europie platforma zapewniająca zgodność z przepisami AML, stworzona wyłącznie dla sektora nieruchomości. Nie została ona zaadaptowana z szablonu bankowego ani z ogólnego narzędzia do zapewnienia zgodności z przepisami — została zaprojektowana od podstaw z myślą o konkretnych obowiązkach, strukturach transakcji, profilach ryzyka i typach klientów charakterystycznych dla branży nieruchomości przez firmę OptimaSys, partnera CEPI — największego europejskiego stowarzyszenia branży nieruchomości — w zakresie cyfryzacji.
Dla małych firm: jeden, prowadzony krok po kroku proces zapewnienia zgodności, z którego może korzystać jednoosobowa agencja bez dedykowanego zespołu ds. zgodności. Oceny ryzyka są generowane automatycznie. Weryfikacja odbywa się w trybie ciągłym. Dokumentacja jest domyślnie archiwizowana. Pulpit menedżera ds. zgodności zapewnia właścicielowi firmy pełny obraz wszystkich obowiązków i wszystkich zaległych zadań w jednym widoku.
Dla średnich agencji: egzekwowanie ustrukturyzowanego przepływu pracy gwarantuje, że każdy agent postępuje zgodnie z tym samym procesem, niezależnie od presji handlowej czy poziomu doświadczenia. Eskalacje związane z EDD, zatwierdzenia wyjątków oraz decyzje dotyczące rozpatrywania zgłoszeń SAR są automatycznie kierowane do specjalisty ds. zgodności. Szkolenia każdego pracownika są monitorowane i certyfikowane za pośrednictwem modułu KYB platformy.
Dla dużych przedsiębiorstw i sieci: wielojęzyczna (14 języków UE) platforma zintegrowana z API, działająca spójnie na różnych rynkach i w różnych jurysdykcjach. Integracja z Optima-CRM i dowolnym innym systemem CRM za pośrednictwem udokumentowanego interfejsu API umożliwia płynny przepływ danych bez konieczności podwójnego wprowadzania danych. Raporty są generowane w lokalnym języku każdego kraju i klienta. Architektura platformy obsługuje dostęp oparty na rolach dla złożonych struktur organizacyjnych.
Dla wszystkich: integracje z LexisNexis i IDVerse zapewniają światowej klasy weryfikację sankcji, kontrolę osób zajmujących eksponowane stanowiska polityczne (PEP), monitorowanie negatywnych informacji w mediach oraz biometryczną weryfikację tożsamości. Autorski moduł ryzyka nieruchomościowego (Real Estate Risk Module) jednocześnie ocenia ryzyko w wymiarze klienta, transakcji i nieruchomości. Pięcioletnie przechowywanie dokumentacji zgodne z RODO odbywa się automatycznie. Natychmiastowa możliwość audytu — bezpośredni wymóg AMLR — jest domyślnym wynikiem każdego dossier.
Zgodność z AMLA nie jest funkcją opcjonalną. Jest to specyfikacja projektowa, zgodnie z którą stworzono Immosurance.
Praktyczny wniosek
AMLR kontra AMLD6 to ostatecznie kwestia tego, zgodnie z którym modelem zgodności będą działać europejskie przedsiębiorstwa z branży nieruchomości. Odpowiedź od lipca 2027 r. jest jasna: jeden standard obowiązujący w całej UE, konsekwentnie egzekwowany, bez miejsca na różnice krajowe, które historycznie pozwalały na utrzymywanie się luk w zgodności.
Firmy, które podejmą działania już teraz — które zbudują swoją infrastrukturę zapewniającą zgodność z przepisami w 2025 r., a nie w 2026 r., które przeszkolą swoich pracowników przed wejściem obowiązków w życie, a nie po nim, które wybiorą technologię automatyzującą to, czego nie da się zarządzać ręcznie — będą gotowe 10 lipca 2027 r. Pozostałe nie będą.
Immosurance jest już dostępne dla każdej firmy z branży nieruchomości w Europie, niezależnie od wielkości czy dotychczasowego doświadczenia w zakresie zgodności z przepisami. Okres na przygotowania trwa. Pytanie brzmi tylko, czy Twoja firma z niego skorzysta.
Zacznij już dziś z Immosurance.